刚刚,这消息有点猛!!!


复盘总结
最近关于IPO,路透社在11月4日援引某存储大厂内部通知与业内人士消息,原本要启动的IPO战略配售项目临时叫停。
IPO 整体节奏会放缓,部分项目甚至会暂停,但不会一刀切全面叫停。这次管控收紧,主要是为了匹配当下低迷的二级市场行情。综合这次调研信息来看,IPO 不会全面按下暂停键,只是审核节奏收紧、发行节奏放慢,本质上是管理层根据当下盘面,对一二级市场做一次平衡调节。
其实 IPO 降温早就有苗头。目前排队待审的企业一共有 396 家,从 10 月份开始,交易所受理端已经连续多月没有新增申报企业,发行节奏放缓早已埋下伏笔。IPO 整体放缓已经是定局,对于当前走势偏弱的 A 股来说,这无疑是一大利好。
盘面偏弱的时候,机构打新也会变得格外谨慎。科技类新股询价环节,机构一定会预留足够的安全垫,报价会保守很多。一旦报价过于谨慎,新股整体融资规模很可能达不到预期。优质企业也不会急于上市,等市场企稳回暖再启动募资,才是更稳妥的选择。
可以预判,明天A股盘面有可能又会迎来剧烈波动,非农最终数值,会直接影响美债收益率走向,牵动全球资金流向,决定这一轮科技股反弹能不能延续下去。
外围股市的分化也值得留意。昨晚美股整体大涨,道琼斯指数涨幅超过 3%,但上涨主力集中在传统价值板块,微软、耐克、亚马逊、宝洁、沃尔玛这类个股涨幅靠前。反观科技硬件板块,走势完全走反,英伟达、台积电全部收跌,和 AI 绑定更深的硬科技全线走弱,费城半导体指数大跌 3%,创出这一轮调整以来的新低。
出现这种分化,核心原因可以参考民主党最新的政策主张。
众议院领袖杰弗里斯在 10 月 14 日对外表态,民主党拿下众议院控制权之后,上任前一百天会优先落地四项政策。其中两条内容直接影响全球资本市场,一是推动撤销特朗普时期的关税,把关税权力重新交回国会;二是推动结束伊朗冲突,同时启动对特朗普政府的相关调查。
结束伊朗战事,最直接的效果就是压低国际油价,通胀压力随之回落,美联储继续加息的必要性会大幅下降。美债与黄金会迎来利好,美元流动性紧张局面得到缓解,我们也能借着这波东风迎来修复。
整体来看,全球流动性风险已经明显降低。不过科技板块尤其是出口产业链,去杠杆的进程还没有停下来,短期很难迎来全面反转。
此外,外围市场同样有变量要盯紧。昨晚公布的小非农就业数据,新增人数 8.6 万人,市场此前预期只有 7.5 万人,数据明显超出预期。等到明天周五晚上,美国非农就业数据就要正式出炉,这份数据直接决定 12 月美联储是否会加息 25 个基点,也是这一轮利率决议最重要的就业参考指标。
再回到 A 股盘面,下午大盘直接走弱,像泄了气的皮球一样。全天两市成交量始终没能有效放大,上午有多火热,下午有多沉寂。
不少人开始担心,这一轮反弹是不是就此结束了。我们并不这么认为,理由很简单。前一个交易日大盘刚刚放量上涨,今天依旧维持放量状态。如果这么大规模的资金进场,仅仅只为拉动一两天短线行情,根本不符合资金逻辑。主力资金不是来做慈善的,耗费成本把指数拉起来,不可能只为给散户创造离场机会。
至于板块方面,继续梳理物理AI。这一轮行情,其实在大盘反弹之前,物理AI已经一马当先,近期不断有资金异动,甚至不少个股已经创出新高。相对于其他板块,我们更看好这个主线方向。
这一轮物理AI的市场叙事重心已经变成机器人的 “大脑” 能不能真正用好。目前资金从已经涨高的AI硬件里撤出来,寻找低位板块承接;再加上近期这20多天里,产业催化一波接着一波,多重因素共振,行情也就顺势起来了。
叙事的转变,是这一轮行情最核心的变化。过去这20多天时间里,大模型厂商、芯片平台、整机制造端接连放出消息,产业催化密度很高。市场的关注点,就这样慢慢从 “硬件能不能造”,转向了 “大脑能不能用”。整条逻辑链条是这样传导的,GPT-6 Astra 在抓取任务里实机成功率达到95%,通用基础模型已经有能力直接承担策略模型的工作。可模型的能力越强,对高质量物理交互数据的需求就越高,触觉、力觉、视觉、本体感知这类数据,现在存在明显的供给缺口。
OpenAI官宣布局人形机器人,算是这一波行情直接的导火索。市场看到 GPT-6 已经展现出理解物理世界的能力,顺着产业链往上挖掘,目光落到了数据采集相关标的身上。这也是为什么这一轮走强的个股里,数采、触觉、传感器占了很大比重。
而数据采集是整条链条里弹性最陡峭的环节,越是那些卡脖子、重点攻关的方向,资本市场愿意给到的溢价就越高,触觉赛道就是一个很典型的例子。
资金面和集中落地的产业消息,共同给行情创造了点火窗口。要知道,三季度科技成长板块经历一轮拥挤度消化,机器人板块之前持仓不高,交易热度也很低。9月末 AI 硬件出现明显回撤,调整了接近半年的物理 AI 板块,刚好承接这一波高切低的资金。
而且物理 AI 这个方向,也讲通了算力、模型、终端、数据自循环的闭环故事,刚好回应了市场之前的顾虑,不少人担心 AI 资本开支见顶,应用端兑现困难,这套新叙事刚好补上了这个缺口。
催化消息扎堆撞在了同一个时间段里。
- 特斯拉在三季度财报中披露,Optimus已经在弗里蒙特工厂的量产线启动生产,第一批达到量产标准的整机顺利下线。
- 优必选也推出 Thinker-Sim 具身智能仿真平台。
- 王兴兴也给出了自己的判断,物理 AI 的技术瓶颈已经出现被击穿的苗头,产业化落地大概率会在未来一到三年到来。
- 海外这边同样有重磅事件,AMD 计划拿出82亿美元收购世界模型公司World Labs。
- 政策层面则是预期先行,10 月 20 日工信部对外透露,新一代智能制造相关政策措施正在起草,上海紧接着出台两份行动方案,明确要前瞻布局物理 AI,推动 8000 台人形机器人落地工厂。
政策文件还在打磨阶段,但市场预期已经提前反应,这也是本轮行情很重要的推手。
这里有一点一定要拎清楚,现在市场定价的,不是 2026 年能够兑现的利润,而是 2027 到 2028 年有望落地的订单。整个产业目前处在从 0 到 1 的收尾阶段,距离大规模从 1 到 10 的放量还有一段距离,业绩兑现这件事,还需要持续验证。
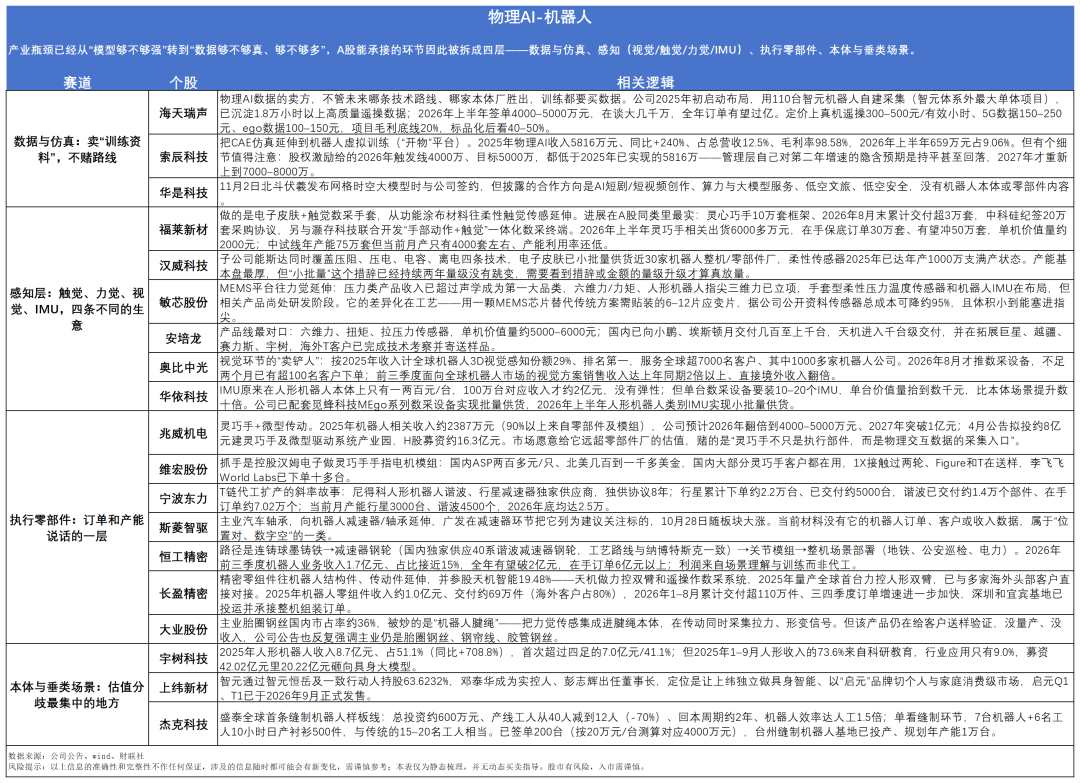
在细分赛道里面,市场认可度更高的,主要是执行零部件和数采触觉这两个方向。
执行零部件,尤其是丝杠和减速器,是整条产业链里最容易跟踪验证的一环,有周度排产数据可以持续核对。
从9月开始,特斯拉已经向Tier1厂商下达订单,现阶段周排产在500到800台,年底目标周产能会提升到2000台以上。浙江荣泰拿到了手部滚珠丝杠超过90%的订单,五洲新春的日供货量,对应大约 400 台机器人的需求。它的确定性来自可以持续核验的排产数据,而不是单纯的故事。
目前国产供应链正在把整机成本从百万级别往下压,朝着十万级靠拢,成本下行,才是后续放量的基础。
数采设备和触觉赛道,逻辑不太一样,要接受它的特点是先有想象空间,收入兑现会滞后。
数据缺口是这个方向最硬的逻辑,2026 年初,全球高质量真实物理交互数据存量大概在 50 万小时,通用具身模型训练,至少需要千万小时级别的数据支撑,存量还不到需求的 5%。视觉数据已经做到百万小时的规模,同步触觉数据却只有万小时级别。数据标准从 L4 升级到 L5 之后,不带触觉的采集方案,很难满足准入要求。但它的订单弹性,更多会出现在国产供应链,而不是特斯拉这条线。
特斯拉主要依靠自家机器人在真实环境里自博弈训练,训练素材也会向人类视频倾斜,对外采购数采设备的需求有限,数采环节的订单,大概率先从国内本体厂商、各地数采中心的招标里释放出来。这个方向,要跟着国产链招标节奏走,不能把筹码全部押在特斯拉的订单上。
仿真与世界模型工具链,现在还处在等待验证的阶段。
我们认为仿真世界模型工具链、感知硬件、执行零部件是三大优先方向,但这条路线的商业模式还没有跑通,目前收入基本停留在百万级别的POC项目。
世界模型架构的技术成功概率,比传统VLA路线更高,这是它的加分项;但如果后续技术路线出现变化,这类标的估值支撑会直接消失,波动风险不小。
整机端的节奏,已经比不少人之前预想的有所推迟。行业正从试点小批量,慢慢往万台级爬坡,市场主要的兑现窗口落在2026至2028年,当下仅仅刚进入千台爬坡阶段。特斯拉弗里蒙特工厂启动的,只是早期产能爬坡,这批产品只是达到它内部认定的生产标准,对外交付还要往后放。
这个时间差,是挑选赛道时不能忽略的关键。
对外商用发货锁定在 2027 年底,先期生产的 1 到 2 万台机器人,全部投放在特斯拉自有工厂使用,不会对外销售。供应链的预期,后续大概率会迎来一轮修正。
出货预测也很清晰,2026 年国内人形机器人出货 5 万台,2027 年 10 万台,2030 年 44.6 万台,基数不算高,短期整体体量有限。零部件的需求爆发,会比整机规模化落地来得更早,谐波减速器相关厂商,今年前九个月人形相关订单已经涨了4-5倍。
来源:大阳金融研究所
展开阅读全文