光伏产业链核心赛道全景深度解析!


热门主题产业链
光伏行业近期催化因素正在从单一的事件驱动,转向海内外多线共振的格局:
第一重核心催化来自海外政策端。
美国中期选举结果落地,民主党成功夺回参众两院控制权,市场此前普遍担忧的IRA清洁能源补贴被大幅削减甚至废除的风险显著降低。
市场预期美国新能源税收抵免政策将保持长期稳定,此前被压制的地面电站、分布式光伏项目融资和PPA签署节奏有望加快,美国光伏装机预期迎来上修空间。
受此消息带动,昨夜美股清洁能源板块普涨,海外市场情绪快速回暖。
第二重催化来自国内地方政策的密集落地。
11月4日,四川省发改委正式印发《四川省新型储能项目建设三年行动方案(2026—2028年)》,明确提出三年新增储能装机13GW/26GWh的目标,同时首次明确建立电网侧独立储能容量电价机制,补齐了储能项目盈利模式的关键拼图。
在此之前,新疆电网新型储能装机规模已经达到2511.5万千瓦,同比增长90.6%,总装机规模位居全国第一。
地方层面的储能配套政策持续加码,直接带动光伏电站的配储需求持续释放。
第三重催化来自行业基本面的边际回暖。
2026年前三季度,29家统计范围内的上市光伏企业中已有13家实现盈利,头部龙头企业三季度单季度扭亏的信号不断增多。
9月国内光伏新增装机13.64GW,同比增长41%,已经连续两个月实现同比正增长,施工旺季叠加集采交付,行业需求端的韧性开始逐步显现。
第四重催化来自供给侧政策的引导。
相关部门就修订《中国禁止出口限制出口技术目录》公开征求意见,拟在光伏领域增列12项技术管控条目,覆盖多晶硅、硅片、电池制造全环节,并同步将承载相关技术的关键核心设备纳入管控。
这一政策将进一步拉大中外光伏产业的技术代差,延缓海外本土产能的良率爬坡进度,国内具备先进产能、处于成本曲线左侧的龙头企业,盈利中枢的持续性将获得更强支撑。
年末各大头部厂商有望陆续公布2027年的产能规划和技术路线指引,TOPCon产能的收尾、HJT和BC技术的扩产节奏,或成为决定下一阶段行业竞争格局的关键变量。
当前光伏行业正从"由规模扩张驱动"转向"由技术价值与全球化能力驱动"的结构性成长窗口。
本文重点梳理拆解光伏产业链核心赛道竞争格局、产业趋势。
光伏产业链梳理
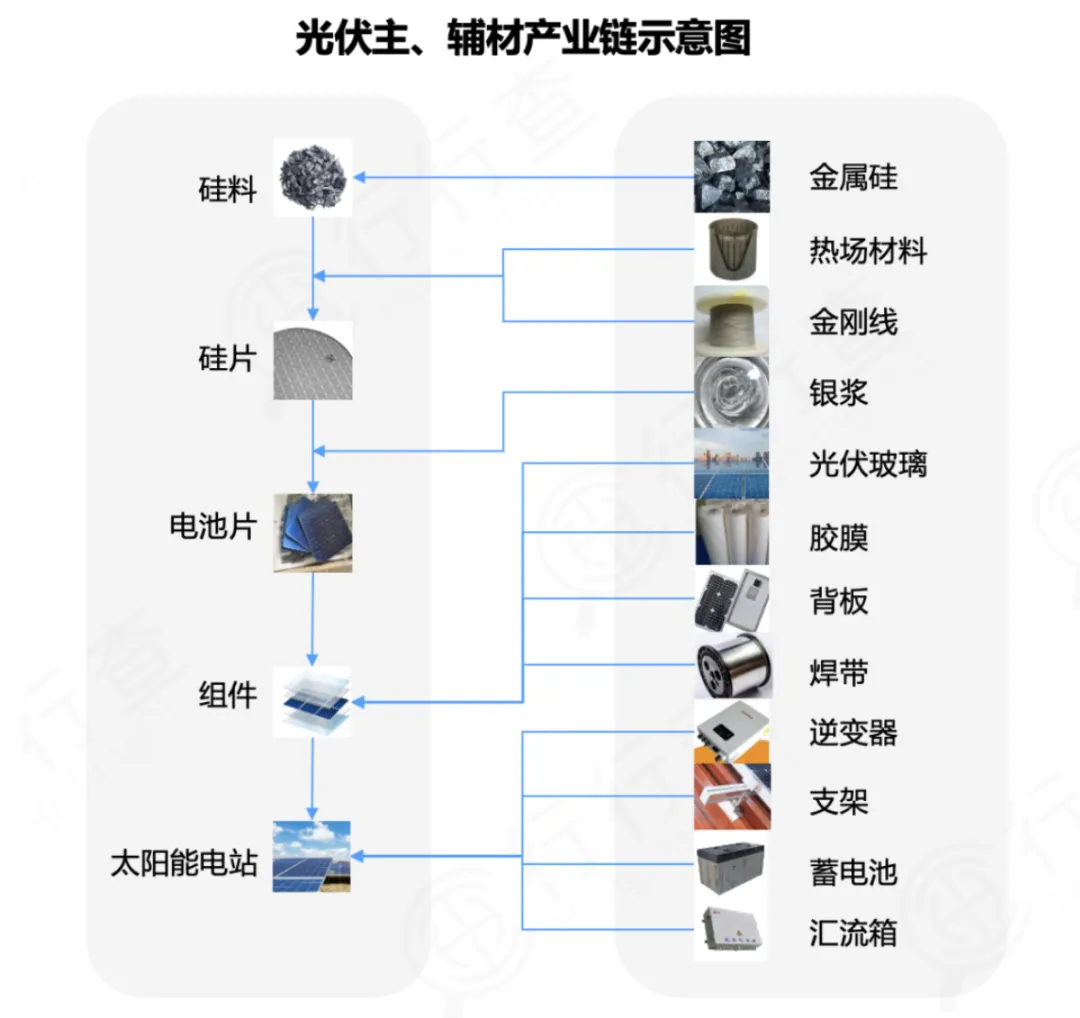
光伏产业链主要分为主产业链和辅材产业链。
主产业链围绕硅料、硅片、电池片、组件和光伏电站环节展开。
辅材产业链中根据不同生产环节分类。主要包括:1)硅片生产环节:热场材料、金刚线;2)电池片生产环节:银浆;3)组件封装环节:光伏玻璃、胶膜、背板、边框、接线盒等等;4)电站发电环节:逆变器、支架、汇流箱、电缆等。
硅料反内卷的量化执行、电池片N型迭代的成熟落地、逆变器与储能α的强化,共同重构价值主线。
资料来源:行行查
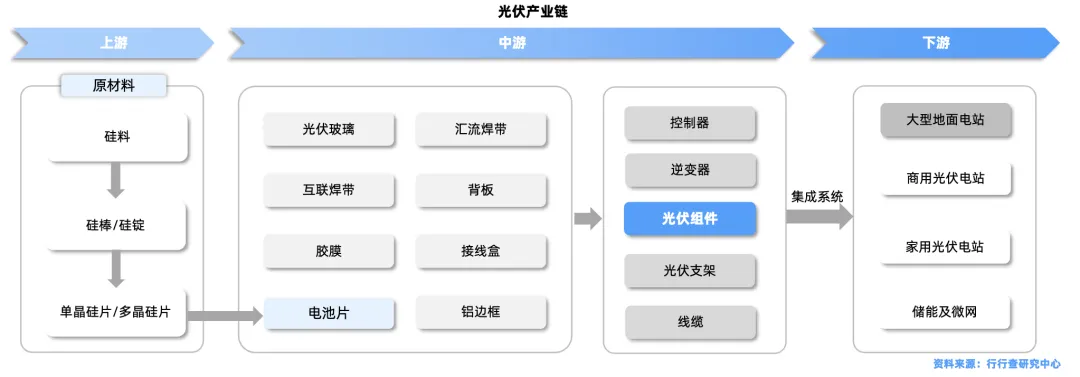
光伏产业链从原材料到终端应用形成了完整的闭环结构,产业高度整合发展成熟度高。
上游环节主要包括原材料的采集与加工,包括多晶硅和单晶硅的生产,以及硅片的制造。
中游环节聚焦于电池片、光伏组件以及发电系统的集成。
下游环节光伏应用端主要应用场景包括户用分布式光伏、工商分布式光伏以及大型光伏电站。
光伏产业链图示:
资料来源:行行查
01
硅料&硅片
硅料是光伏产业链的基础原材料,硅片将硅料加工成薄片是光伏电池的核心载体。
硅料
硅料即晶硅原材料,是光伏上游生产硅片的核心原料,位于产业链最前端环节。
硅料生产通过改良西门子法或硅烷流化床法(颗粒硅)将工业硅提纯为多晶硅,外形呈固态颗粒或块状,纯度需达到99.9999%(6N级)以上,为后续的硅片制造提供基础。
国内多晶硅代表企业主要有通威股份、协鑫科技、大全能源等;单晶硅领域由TCL中环、隆基绿能和神工股份等企业主导。
当前多晶硅收储进度快于预期,收储平台进度或快于预期,叠加有机硅业内意向反内卷协同,有机硅行业也存在积极进展。
有机硅占工业硅消费一半左右,仍能支撑起工业硅需求增速。当前合盛硅业市占率约为40%,新安股份,兴发集团,东岳硅材,恒星科技等为核心厂商。
硅片
硅片是由硅料加工而成的薄片,是光伏电池的核心载体,承接硅料并且连接电池片。
光伏硅片技术降本路径包括三个范围:N型技术转化效率高、硅片大尺寸化、细线化/薄片化。
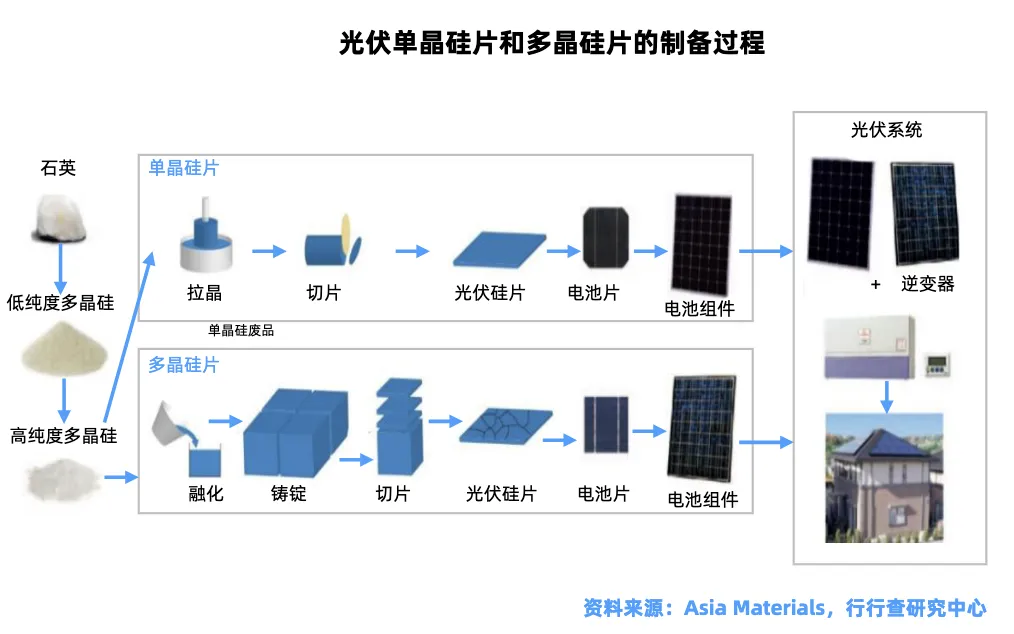
制备流程:硅料→单晶拉棒/多晶铸锭→切片(金刚线切割)→清洗→抛光。
硅片生产方面,TCL中环产能与隆基绿能形成“双寡头”格局,弘元绿能(上机数控)、双良节能等厂商均有所布局。
02
光伏组件
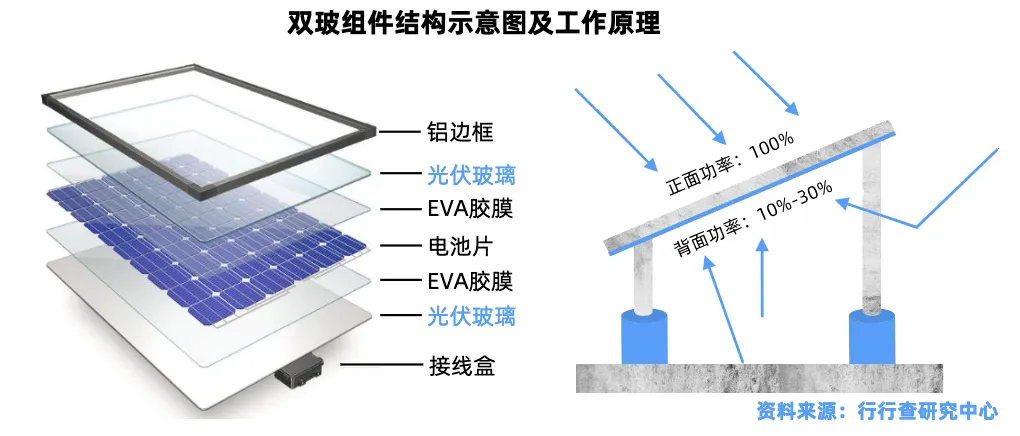
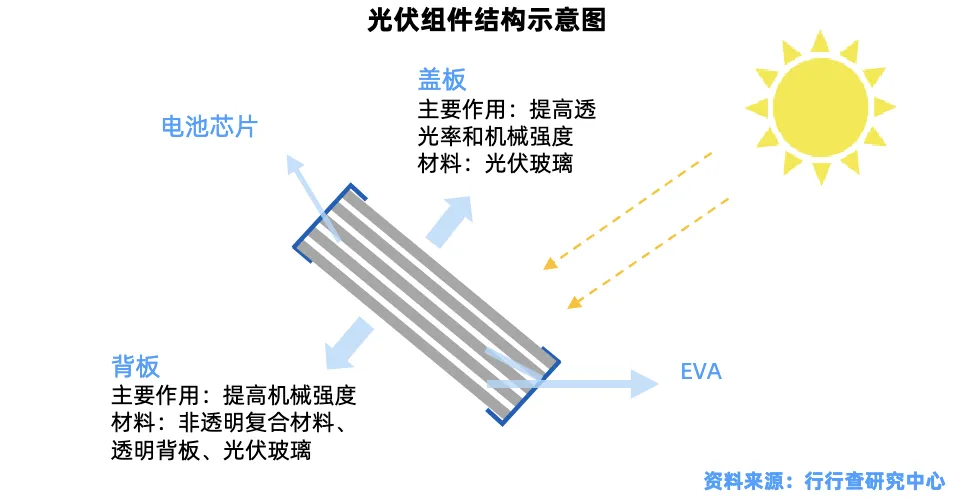
光伏组件由多个关键层组成,从上至下依次为光伏玻璃、封装胶膜、电池片、封装胶膜、背板,以及底部的接线盒和边框该环节的技术迭代最为频繁。
光伏电池
光伏电池是光伏系统中光电转换的关键元件,也是光伏发电系统的底层核心组件。
在反内卷和光伏行业降本增效发展的主旋律背景下,电池是现阶段光伏产业链核心的技术变革领域之一。
电池片环节通过技术进步和效率门槛卡位可加速落后产能出清,而电池+组件设备环节因技术迭代需求旺盛,叠加电池设备核心零部件国产替代趋势,有望成为技术突破与产业升级的关键领域。
按使用材料差异光伏电池分为晶硅电池和薄膜电池两大类。
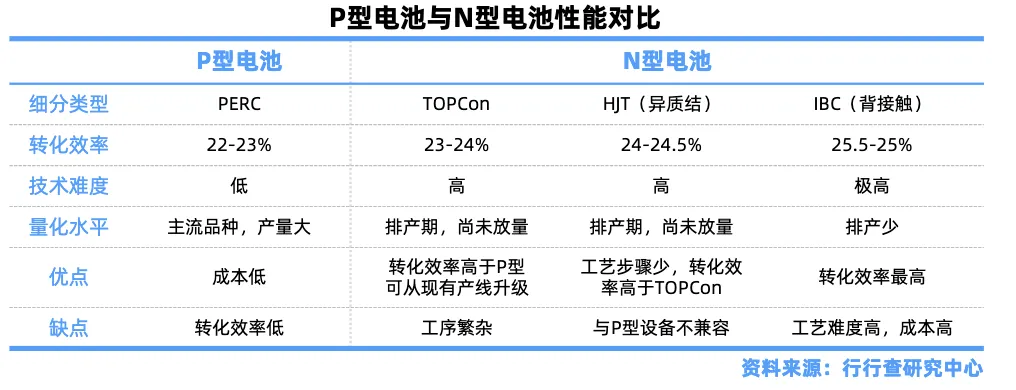
单晶领域又分为P型和N型两种技术路线。
N型电池:N型正在快速替代P型成为光伏主流电池技术。N型以掺杂磷的硅片为基底,技术分支包括TOPCon、HJT(异质结)、IBC(背接触)等,具有高效率、低衰减等优势。不过当前N型电池量产效率也在逐步接近单结晶硅极限。
TOPCon
TOPCon(隧穿氧化层钝化接触)是当前主流N型技术。
通过在N型硅衬底电池背面制备超薄氧化硅与掺杂硅薄层的叠层钝化接触结构,实现钝化性能与导电性能的双向提升,是率先进行大规模量产的N型电池技术。
当前TOPCon电池技术已进入“技术成熟期+产能扩张后期”。激光SE、LP双插、LECO等革新技术推动效率与成本持续优化,头部企业晶科能源、隆基绿能、晶澳科技、天合光能、协鑫科技、爱旭股份、阿特斯、通威股份等厂商通过技术、规模和成本优势形成“一超多强”格局。
HJT(异质结电池)
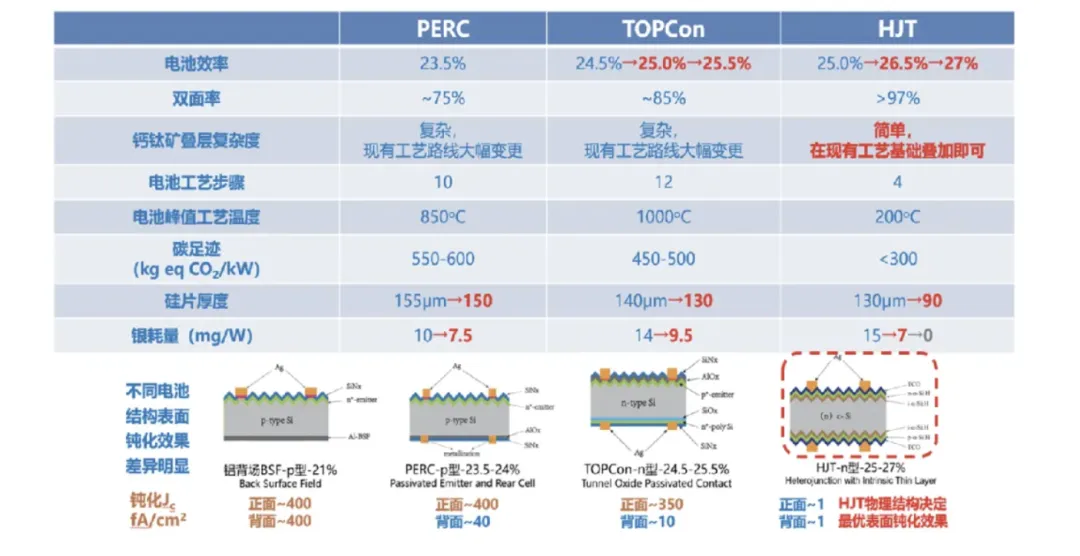
HJT也称本征薄膜异质结电池,具备对称双面电池结构,综合了晶体硅电池与薄膜电池的优势,具有转换效率高和工艺温度低等优点。
其双面率显著高于PERC(约80%)和TOPCon(约85-90%),在双面发电场景下可提升10%-15%的年发电量增益。
国内主要推进厂商包括天合光能、华晟、东方日升、琏升科技、润海、金刚光伏、光势能、晶澳科技、爱康、梅耶博格、隆基、明阳智能等。
HJT技术降本主要关注三点:银包铜、铜电镀、OBB。
银包铜&浆料:银包铜技术已实现国产化突破,国内厂商如苏州固锝、帝科股份、聚和材料等占据主导地位,国外厂商参与较少。浆料已通过下游客户验证,低温银浆成本可降低30%-50%,但需解决长期可靠性问题。
电镀铜:通过电镀铜替代银浆,可实现“0银耗”,但设备投资大、工艺复杂,目前处于中试阶段的如迈为股份、东威科技合作项目。
OBB无主栅:减少银浆用量20%-30%,提升组件功率,如华晟、东方日升等已量产。
HJT、TOPCon 和 PERC 电池的技术路线对比:
资料来源:NREL
钙钛矿电池
钙钛矿电池属于第三代薄膜电池,以钙钛矿结构材料为吸光层,具有高效率(实验室效率超27%)、低成本材料成本仅为晶硅的1/10等核心优势。
叠层技术如钙钛矿/晶硅叠层有望进一步将效率提升至33%以上。
行业短期TOPCon设备国产化、HJT降本技术仍是主流,长期来看钙钛矿电池有望在分布式光伏、柔性场景等领域大规模应用。
从产能方面来看,国内钙钛矿经过两年多稳定运行和小规模出货,GW线逐步落地。
京东方+极电光能、纤纳光电、协鑫光电、宁德时代、大正微纳等布局该技术路线。
光伏电池设备
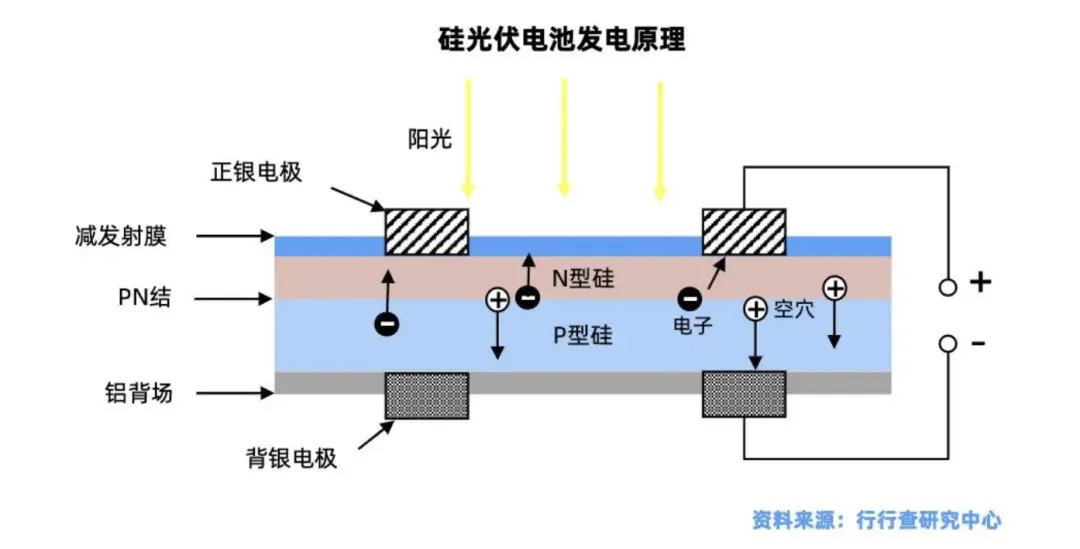
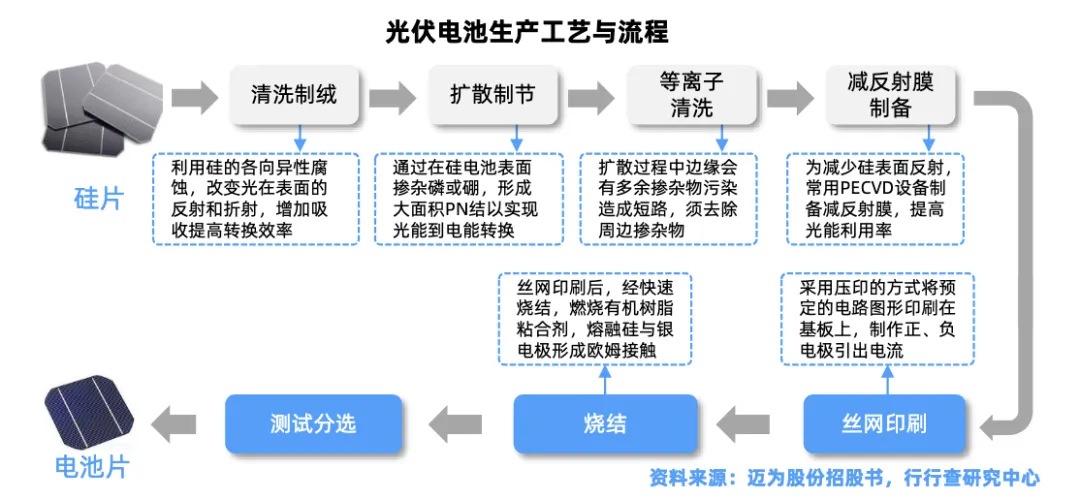
光伏电池的生产从硅片到可工作的电池片,主要需要七道工艺流程完成备制:制绒清洗→扩散制结→刻蚀→二次清洗→制备减反射膜→印刷电极→烧结。
光伏电池片核心工艺设备主要应用于高效光伏电池片生产制造核心工艺环节。
核心工艺设备决定了光伏电池片的结构质量,直接影响光电转换效率,并最终影响下游产业链的成本。
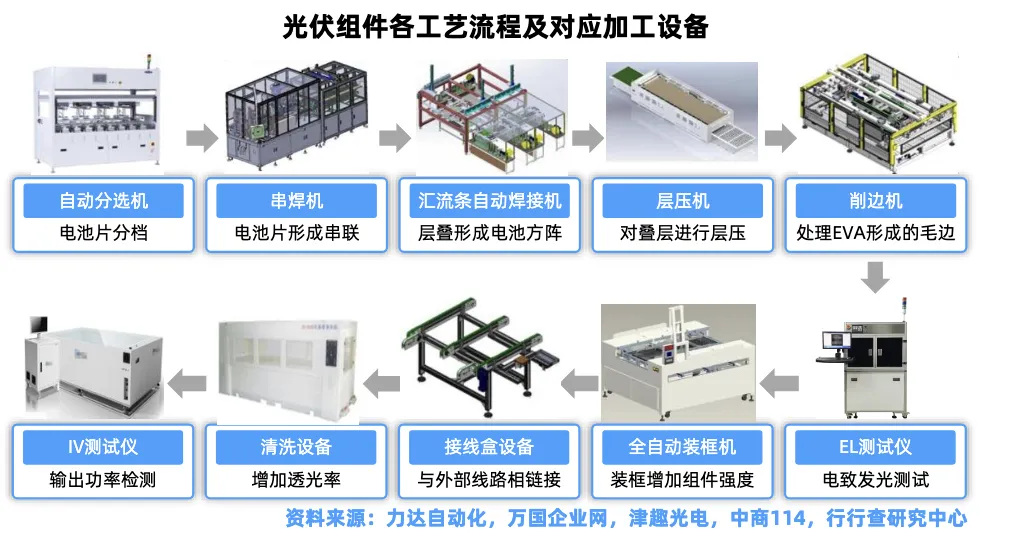
光伏设备分类
按照光伏制造产业链划分,可将光伏设备分为硅片设备、电池片设备、组件设备,其中硅片设备主要包括单晶炉、切片机等。
按光伏制造产业链划分,光伏设备可分为:
硅片设备:单晶炉(晶盛机电)、切片机(高测股份)、截断机、磨抛机等。
电池片设备:清洗制绒(捷佳伟创)、扩散炉(北方华创)、刻蚀机(拉普拉斯)、镀膜设备(PECVD/LPCVD/ALD)、丝网印刷机(迈为股份)等。
组件设备:焊接机(奥特维)、层压机(金辰股份)、EL测试仪/IV测试仪、排版机、自动化生产线等。
TOPCon设备:
技术成熟度高国产化率超90%,单GW投资降至1.2-1.5亿元。
核心设备厂商包括:
扩散/掺杂设备:北方华创(硼/磷扩散炉)、拉普拉斯(LPCVD+硼扩散一体机)、红太阳光电(磷扩散炉)。
镀膜设备:捷佳伟创(管式PECVD、LPCVD)、微导纳米(ALD)、拉普拉斯(LPCVD)。
金属化设备:迈为股份(丝网印刷机)、罗博特科(铜电镀试验线)。
钙钛矿设备:
设备投资中镀膜占比50%(PVD/RPD/ALD),涂布25%(狭缝涂布机),激光15%(划线/清边),封装10%(层压机)。
核心厂商包括:
镀膜设备:捷佳伟创(RPD)、晟成光伏(PVD)、众能光电(ALD)。
涂布设备:德沪涂膜(市占率超70%)、曼恩斯特、日本东丽。
封装设备:弗斯迈、晟成光伏、金辰股份。
整体来看,光伏电池片设备需满足高温、高真空、高精度要求,具有较高的技术和产品壁垒。加上下游厂商基于技术布局以及稳定性和效率的考虑,主流的市场参与者并不多。
光伏组件辅材
光伏玻璃:位于最外层,主要起到保护和透光作用。行业具有技术、认证、客户、规模四大壁垒。经过多年的充分竞争,技术壁垒已经逐渐弱化,目前核心壁垒为认证、客户及规模壁垒。
从竞争格局上来看,光伏玻璃行业长期保持着较高的集中度,基本维持双寡头竞争格局,其中信义光能和福莱特是光伏玻璃生产规模最大的两家企业。
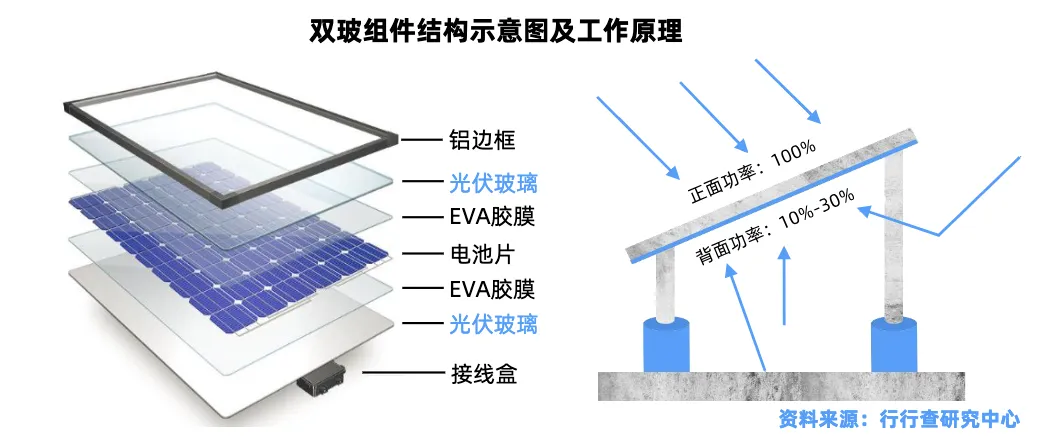
光伏胶膜:用于粘合各层并提供绝缘与防护,需要保证太阳能组件有25年使用寿命。胶膜使阳光最大限度的透过胶膜达到电池片,提升光伏组件的发电效率。行业竞争格局较为稳定,龙头福斯特市占率过半,东方日升子公司斯威克、海优新材、赛伍技术、上海天洋等厂商也占据一定的市场份额。
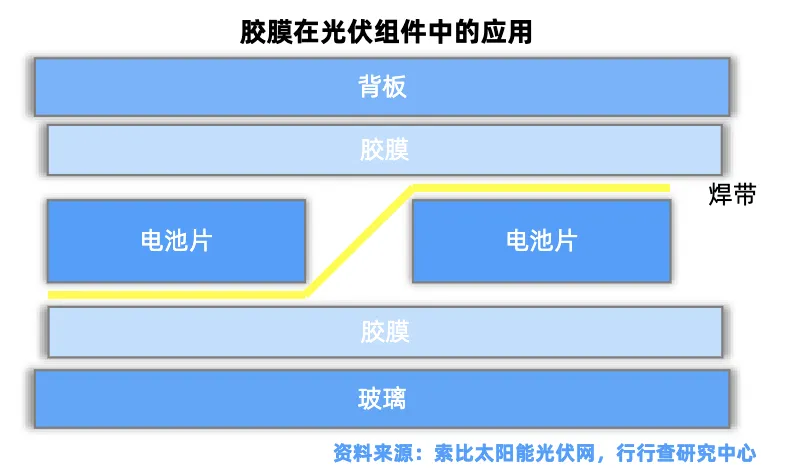
此外,光伏封装胶膜按照基体材料可分为EVA胶膜、POE胶膜及EPE胶膜。POE最早由陶氏杜邦开发,生产技术壁垒较高,目前仅有陶氏、三井化学、LG化学、沙比克、埃克森美孚等几家海外化工巨头具备规模化生产的能力。国内万华化学、茂名石化、斯尔邦(东方盛虹子公司)、卫星石化、惠生工程、京博石化等在该领域有所布局。
光伏背板:主要起到防水、防潮和绝缘的作用,在光伏组件中成本占比较低,约占5.2%。全球光伏背板市场竞争中,国内主要厂商包括赛伍技术、中来股份、明冠新材等,排名靠前的厂商还包括乐凯胶片、福斯特、回天新材等。
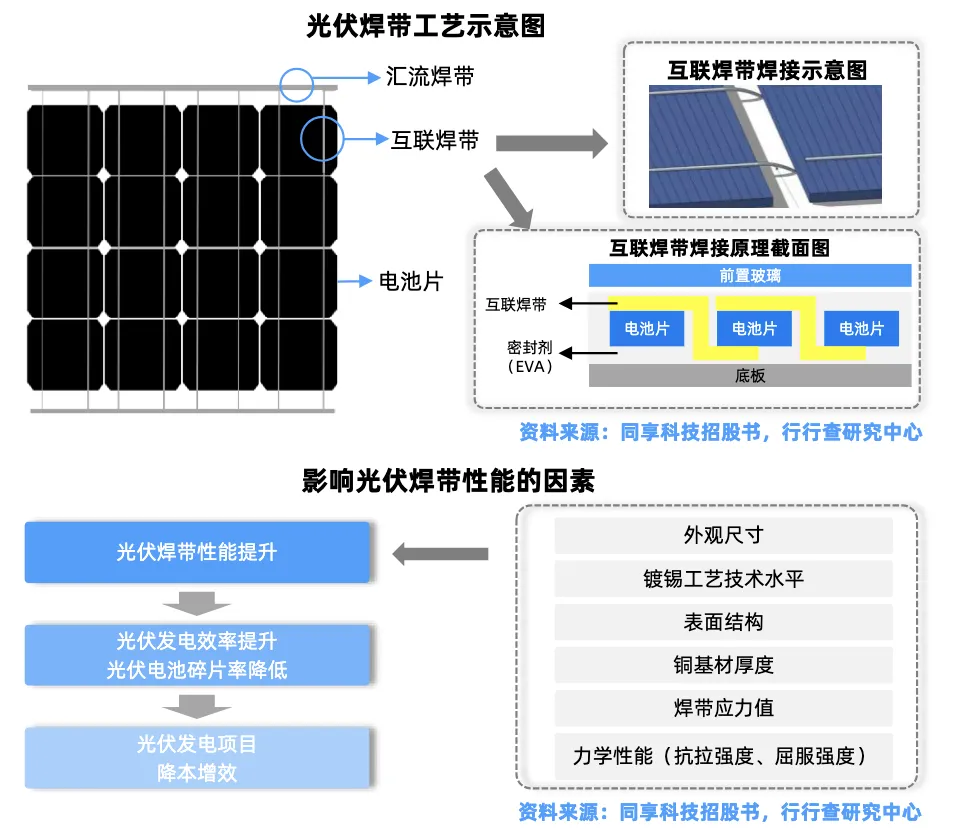
光伏焊带:随着光伏行业降本增效需求的增加,对上游焊带行业的技术要求也越来越严苛。焊带产品需要进行相应的迭代升级,未来熔点温度不超过 175°C的低温焊带亦有望随 HJT 电池的起步而同步放量。焊带环节技术门槛较高,头部厂商具备工艺及技术优势,国内头部焊带厂商包括宇邦新材、同享科技、 太阳科技、泰力松、威腾股份、太仓巨仁、斯威克科技等。
光伏边框:边框增强组件整体结构强度并便于安装。国内铝边框行业小企业数量多,整体规模较小,竞争激烈,普遍盈利能力不强,抗风险能力较差。产能较大的光伏铝型材边框企业主要有永臻科技、营口昌泰、中信渤海和鑫铂股份。
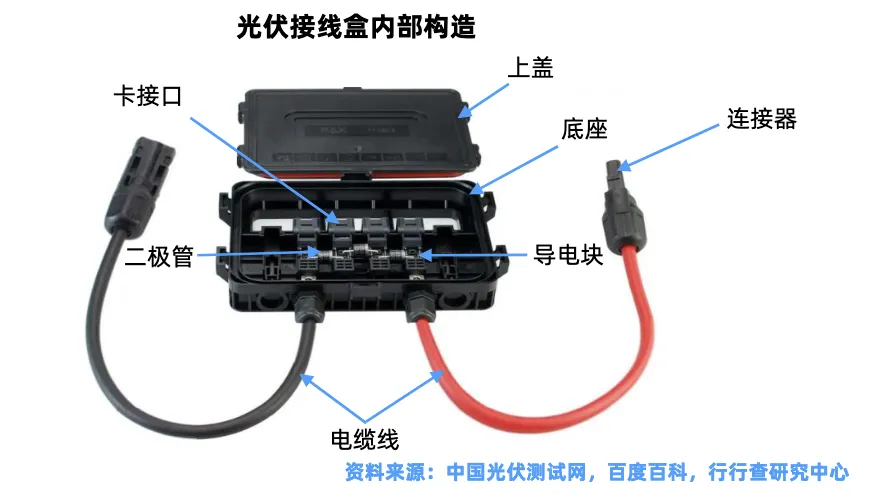
接线盒:用于连接外部电路,生产过程主要是将塑料粒子、电缆线(铜材)、二极管/模块、连接器等组装到一起。行业当前基本处于供过于求的状态。接线盒行业竞争格局较为分散,除通灵股份外,其他接线盒厂商还包括快可电子、中环赛特、浙江人和、江苏海天、协通科技等。
03
光伏发电系统
光伏发电系统的建设与运营流程从系统设计开始,经过设备供应、系统集成与安装,最终交付给终端客户。
光伏系统设计商负责整体方案的规划与设计,为后续环节提供技术基础。
设备供应商提供核心组件,包括光伏逆变器、光伏组件、支架以及电气设备等。
光伏逆变器
光伏发电系统的核心设备,将光伏发电系统产生的直流电通过电力电子变换技术转换为生活所需的交流电,同时具备主动运转和停机功能。
全球呈现"中国主导、双龙头华为+阳光电源领跑"的格局。中国厂商整体全球市占率70%–80%(Wood Mackenzie 2026)。第二梯队:锦浪科技、固德威(欧洲户储市占>25%)、德业股份(户储系统全球第三)、禾迈股份(微逆全球第二)。组串式占出货约75%,SiC/GaN渗透率2026年近25%。古瑞瓦特、上能电气、首航新能源、爱士惟、特变电工和科华等均有所布局。
伴随全球光伏装机确定性增长,存量光伏装机逆变器替换需求释放,逆变器市场需求广阔,国内逆变器厂商快速成长具有高确定性。
光伏支架:用于支撑固定光伏组件,同时保护光伏组件免受大风等因素破坏。相较于光伏主辅材、组件等领域。光伏项目装配跟踪支架有望带来10%-15%的全生命周期发电量增益,并有望在集中式电站中逐步推广,中信博、天合光能等厂商在该领域重点布局。
系统集成与安装:系统集成商将光伏组件、逆变器、支架等设备进行匹配集成,形成完整的光伏发电系统。安装商将集成好的系统安装到指定场地,并进行调试和验收,协鑫、通威股份、亿晶光电和正泰电器等公司在该领域均有所布局。
*免责声明:本文内容仅作为行业分析参考,不构成任何投资建议!
来源:乐晴智库精选
展开阅读全文