定心丸,来了!!!


复盘总结
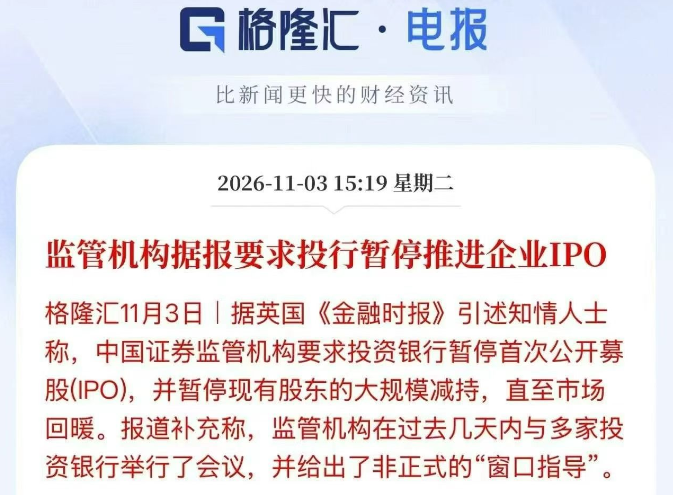
今天行情着实让人揪心,盘后还是有一些新的消息预期。
IPO有可能会暂停并遏制现有大股东的大规模减持行为。
这对于现今的市场,毫无疑问是“定心丸”!
这几天看着不少自媒体,直接拿当下情况和924放在一块对比,说实话我一直没想明白怎么敢这么类比。不过纠结这个也没有太大意义,今天盘面已经给出了答案,而且信号相当直接。
从高点算起,中际旭创91个交易日跌去68%,新易盛84个交易日回撤73%,源杰科技只用26个交易日就跌了70%,长华光芯84个交易日下跌 78%,科技板块这一轮调整的幅度,看着很触目惊心。
这也刚好印证我们上两周的周末和大家聊的50-80法则,那些曾经的超级强势股见顶之后,一半股票后面跌幅会超过 80%,80%股票会跌超 50%。
很多人会关心大盘能不能稳住。我们的判断是,虽然今天大盘还没有企稳,但底部区间已经不远。
一方面,近期救市政策在持续落地,虽然市场已经有预期、新鲜感不强,可如果指数继续下探,后续不排除力度更强的政策出台;
另一方面,一轮行情见底,往往伴随前期强势板块的补跌,之前抗跌的石油、银行今天都出现了回落,只是这一轮补跌没能延续到收盘。
科技股是今天主要的杀跌力量,也是拖累大盘的核心。
外围科技股持续下杀,直接给国内科技硬件板块带来压力;市场对AI的预期明显降温,原先的成长叙事很难继续支撑估值;
还有昨晚落地的新规,超募资金要在触发情形下及时回购,还要按比例划入专项基金注销。回头看,当初这批公司上市的时候,几乎清一色都是超募,现在被当年招股书埋下的条款压制,资金自然选择离场。市场里很多事情,到最后都是要还的,当初超募有多风光,现在面对回购要求就有多被动。
这是昨晚公布的拟修订《上市公司股份回购规则》
1、新增破发作为护盘式回购触发情形;取消护盘回购 “上市满 6 个月” 限制,取消集合竞价时段不能申报回购的限制;
2、上市 36 个月内公司,触及情形要严格兑现招股书里写的稳定股价承诺;
3、存在超募资金的上市公司,触及护盘回购触发情形时,要及时实施回购;
4、要设立回购专项基金:普通公司从分红里划,有超募资金的公司,要按比例把超募资金划入这个专项基金,资金用途锁定为回购股份 + 注销;护盘回购股份卖出的收益,也要回流进这个基金闭环使用。
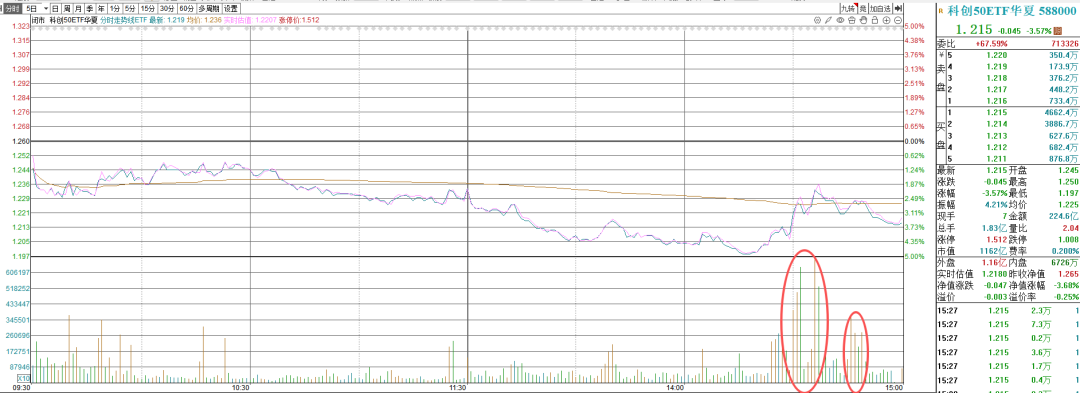
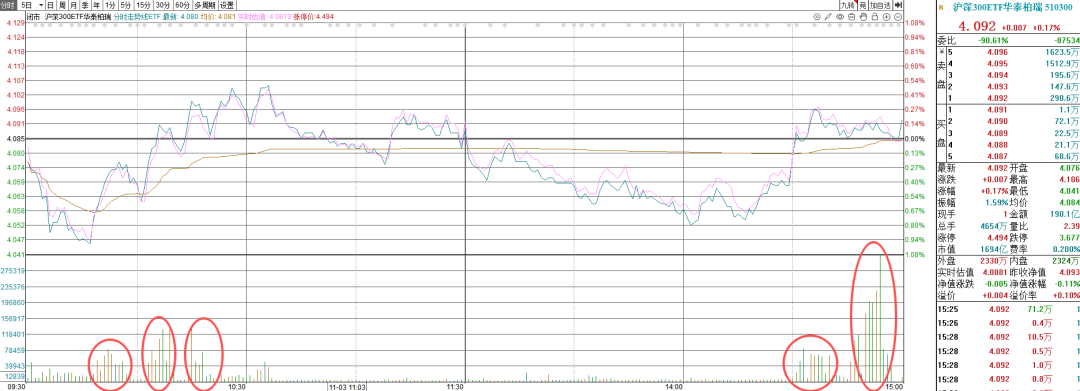
虽然指数收跌,但护盘资金其实一直在进场承接,尾盘的动作尤其显眼,买盘力度明显抬升。大概尾盘2点半之后,多只宽基ETF都出现大额资金托底。如果这个节奏能够维持,每天保持400亿左右的买入规模,市场慢慢修复是有机会的。

现阶段最占优的方向依旧是央企红利,资金的偏好也在慢慢往消费板块倾斜。
今天继续来深入剖析中药这个同时具备红利+医药+消费的投资逻辑。
这一轮中药板块走强,核心原因是震荡行情里的防御再配置,资金重新定价一批高分红、现金流稳定的资产,叠加持续落地的政策和成本改善预期,共同形成这一轮行情的叙事。
市场已经把中药贴上了 “药中红利” 的标签,本质就是避险资金或追求稳健的大资金,像保险资金等的选择。
像AI制药、创新药这些前期领涨赛道集中回调之后,资金偏好明显转向低估值、高股息品种,中药的防御属性被充分挖掘,能够逆势走出新高,依托的就是三季报里面显现出来的结构性亮点、红利属性,还有成本端有望好转的预期。
从估值层面看,板块已经处在很低的位置。中药板块TTM市盈率23.09倍,市盈率分位落在 2013 年以来 17.05% 的区间,市净率更是只有同期2.83%分位。而截止到2026年二季度末,公募基金在中药板块的持股比例仅2.5%,属于历史偏低水平,板块的安全边际比较充足。
红利属性是资金比较重视的核心原因。像济川药业、达仁堂、羚锐制药股息率分别在 6.7%、12.2%、5.4%,整个板块里面一共有17家企业股息率超过3%。品牌中药这类公司,都有现金流扎实,产品生命周期长等这些特质,高比例分红是具备持续性的。
而上游的药材成本端其实也在变好,近一年上游中药材价格指数从前期高点持续回落,直接打开中成药企业毛利率修复的想象空间,成本压力已经逐步得到缓解。
政策面更是密集释放催化,沿着创新、扩容、提质三个方向持续发力。
10月23日国家药监局召开中药监管工作座谈会,提出优化监管模式与评价方式,推动名方验方、医疗机构制剂转化成新药,拓宽天然药物研发路径;10月20日,88 首古代经典名方关键信息表的征求意见稿对外发布。
地方层面同样有配套政策落地,10月27日广东出台医共体新政,目标在2028年把县域中医诊疗量占比提升至35%。中成药企业的市场拓展逻辑随之变化,不再需要逐个卫生院去攻坚,只要入围医共体总院统一目录,就能一次性覆盖整个县域网络,集采、基药品种在遴选环节会拥有制度优势。紧跟着10月28日,中医药管理局发文推进基层中医适宜技术落地推广。
拉长看行业顶层设计,十五五规划、中成药再注册、集采、基药目录调整,全部导向价值驱动,基药目录的调整,被视作院内中药市场最大的潜在催化剂。
基本面这边,板块也在慢慢筑底回暖。2026年三季度,中药板块整体营收同比下滑3.4%,归母净利润同比下降13.1%,但扣非净利润同比增长3.7%,对比二季度已经明显修复,基本面见底,存在否极泰来的可能。复苏节奏也有先后,院内中药最先企稳,之后依次是四类药、OTC 普药,高值消费中药的回暖会更晚一些。
至于从库存周期里看,这一轮板块调整,源头是2023年的高基数叠加渠道去库存,当年板块库存同比增加12.7%。库存从2025年开始回落,2026上半年库存相比去年年末继续下滑3.6%,意味着这一轮库存周期大概率已经走过最差的阶段。
在波动不断的市场里面,资金寻找确定性的需求一直都在,中药板块集合了低估值、高股息、成本改善、政策持续加码这些要素,基本面和库存周期同步迎来拐点信号,这条红利防御方向,值得大家持续进行跟踪。

来源:大阳金融研究所
展开阅读全文