8000亿紫金矿业,一把火烧向AI!

个股解析
年报的“错字”风波才过去没几天,紫金矿业转头便加码了AI基金。看样子,并未影响到公司原本的步伐。
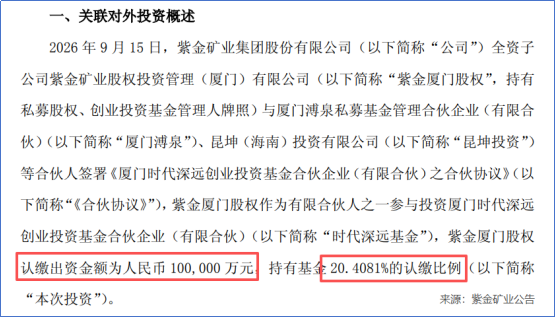
9月16日,紫金矿业发布公告称,其全资子公司紫金厦门股权拟作为有限合伙人,认缴出资10亿参与投资厦门时代深远基金,持有20.4081%的认缴比例。
时代深远基金的认缴出资总额约为49亿,主要投向人工智能、具身智能、科技应用、前沿科技等领域。
对于年营收3000多亿、市值8000多亿的紫金矿业来说,掏出10亿不难。可一个矿业巨头,跨界去搞AI,看起来多少有些“不务正业”。
今年年初,公司创始人、“一代金王”陈景河急流勇退,到现在还不到一年。离了陈景河的紫金矿业,是准备“大象转身”了吗?
紫金与宁德间的“纽带”
这份基金,似乎并不简单,因为认缴出资的名单实在是众星云集:
主营数据中心和智算中心的润泽科技,与紫金矿业一样认缴了10亿,两家并列出钱最多;苹果供应链上的头部玩家蓝思科技认缴2亿;厦门溥泉的合伙人是时代新能源,它与闽东时代均属宁德时代旗下公司。
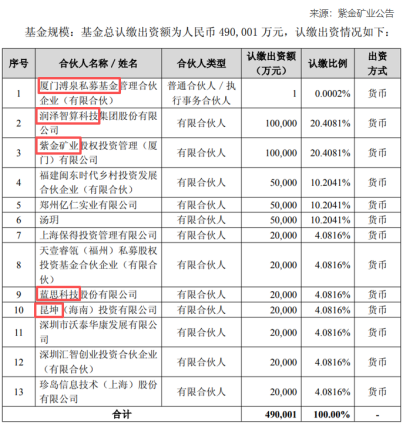
参考8月刚刚设立的海南时代绿色产业基金,不难发现,时代深远这支也是标准的“宁德手笔”:宁德系公司做GP(普通合伙人),成为管理者,牵头组建投委会;各产业方做LP(有限合伙人),各自出资、派驻代表,重大决策集体表决。
问题来了,怎样的契机,能让紫金矿业与宁德时代两大巨头实现“同框”?
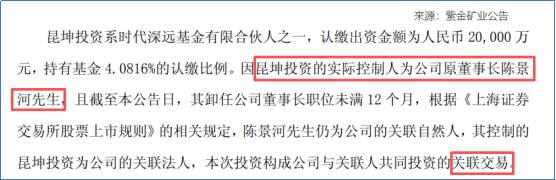
细看紫金矿业的公告,其中有一项特别说明,直指昆坤投资。
认缴2亿的昆坤投资,实际控制人就是公司原董事长陈景河。由于陈景河卸任未满12个月,因此这次投资还构成了关联交易。
也就是说,他离开紫金矿业,的确标志着一个时代的结束,却未尝不是新的开始。
今年2月,万国黄金集团聘请陈景河担任首席顾问和战略发展委员会主任;4月,宁德时代同样递出橄榄枝,聘请陈景河担任其矿业部门顾问,协助拓展上游矿产供应链业务。
退休月余后马不停蹄地复出,并在如今面向AI的投资中占据重要的一席,陈景河,正以另一种身份站在矿业、新能源和高端制造的交叉路口,成为了紫金矿业和宁德时代之间的“纽带”。
宁德缺矿,陈景河懂矿,紫金有矿。
动力电池的核心原材料包括锂、镍、钴、磷等,近年来宁德时代一直在布局上游矿产:国内外优秀矿企,包括洛阳钼业、刚果(金)KFM铜钴矿等均有参股;青海的盐湖提锂,四川、江西的锂辉石、锂云母布局也同步推进,目的就是抵御原料价格波动和地缘供应链风险。
陈景河沉浸矿产之道四十余年,有着惊人的行业判断力。
低成本体系造就矿产帝国
1992年,陈景河来到紫金矿业的前身——上杭县矿产公司出任总经理。在业内普遍认为紫金山开采难度高、将其判做“鸡肋矿”的情况下,陈景河从“降本”切入,采用堆浸工艺,以700万成本建成了年处理矿石5万吨规模的矿山。
原本的预算,可是整整2900万元。
靠着极致降本的“金刚钻”,紫金矿业到处去揽难处理的“瓷器活”,完成了最初的资本积累。
自2015年起,金、铜等矿产步入周期低谷,陈景河精准判断并押注了数座矿山,如刚果(金)的卡莫阿-卡库拉铜矿、塞尔维亚博尔铜矿、西藏巨龙铜矿、苏里南罗斯贝尔金矿等均被先后收入麾下。
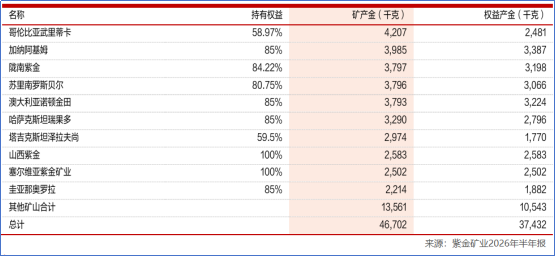
这些矿产本身相当优质,原业主往往是因为资金紧张、面临风险等选择出售。紫金接手后,将低成本开采体系复制,硬是将公司从一座紫金山延展出金、铜、锂三条“骨架”和铅锌、银、钼、钨等众多“血管”。
尤其在锂资源方面,紫金矿业入局并不早,2021年才全面切入锂电赛道,比天齐、赣锋等老牌锂企晚了近十年。
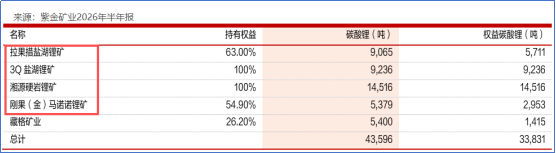
此时,紫金的收购手法相当纯熟,迅速布局出“两湖两矿”,即西藏拉果措盐湖锂矿、阿根廷3Q盐湖锂矿、湖南湘源硬岩锂矿、刚果(金)马诺诺锂矿四大项目,仅用了不到五年时间就挤进全球锂资源第一梯队。
到2026年,除马诺诺锂矿外,三大矿已全部投产,公司上半年产当量碳酸锂高达4.36万吨,同比上升了496%。
随着这套框架搭建完成,紫金真正成为矿产帝国,也不再需要“绑定”任何一个人。
“后陈景河时代”中,资源量的丰厚让紫金矿业游刃有余,也能琢磨起如何运用新科技,于是有了向AI领域进行的10亿元加码。
这一步迈出,乍看激进,实则一来紫金矿业与宁德时代没有公司层面的明确合作,二来紫金在公告里写的“重点关注方向”只有AI技术在资源勘探、矿山建设、工艺优化等主业场景的应用机会,并非要插手产业链下游布局。
不托大的紫金矿业,首要目标仍然是谨慎求稳。公司的顾虑,或者说一直在防范的风险,是什么?
矿产帝国也有忧愁
矿产是周期性的,能享受周期上行的价格红利,也很容易受到成本波动带来的暴击。
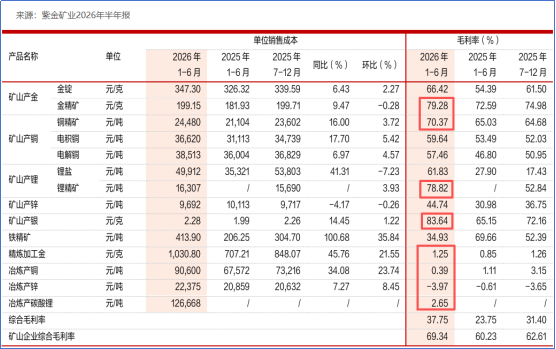
2026年上半年,受算力需求影响,一众矿产价格普遍上涨。公司的金、铜、锂、银等产品毛利率较2025年明显提高,尤其是最靠近产业链上游源头的精矿产品,毛利率甚至能达到70%以上。
精矿普遍比冶炼成品毛利率高,核心差在加工环节。
且不说自产的金锭、电解铜等毛利率比金精矿、铜精矿低一节,单看报表下面的一排冶炼数据,基本都在倒贴:
精炼加工金、冶炼产铜、冶炼产碳酸锂的毛利率都仅有个位数,冶炼产锌更是-3.97%,直接亏损。
根据SMM数据,截至9月11日,国产锌精矿加工费均价降至-2100元/金属吨,进口锌精矿加工费降至-112.91美元/千吨,整个冶炼行业都在承受成本倒挂。
不光是锌,各种矿产精矿太过抢手,全球产量增长有限,而冶炼产能却持续扩张,矿山就成了卖方市场。
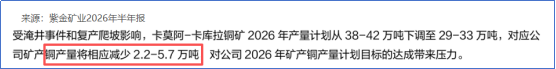
2025年5月,卡莫阿-卡库拉的地下矿区发生地震,排水系统受损,地下水迅速涌入造成淹井。当年,卡莫阿的铜产量直接腰斩,影响持续至今。
在2026年半年报中,紫金矿业披露公司今年的铜产量将减少2.2-5.7万吨,可能影响全年达产目标的实现。
在海外,鞭长莫及的也不只有矿产本身。
今年1月,紫金黄金国际与加拿大金矿公司Allied Gold签署签署协议,拟以40亿美元收购非洲金矿,结果在交割截止日当天宣告终止,转而以约2.95亿美元认购企9.2%股权,从“全资控股”降级为“战略参股”。
折戟的表层原因是审批未放行,深层矛盾直指溢价合理性和马里金矿的地缘风险。
紫金矿业的执行董事、副总裁谢雄辉指出,公司的海外布局横跨全球16国,重点在“一带一路”沿线,海外资源占比超60%。出海是必然,却绝非坦途。
未来的紫金,再想靠出海实现快速扩张,恐怕并不容易。
一直以来,紫金矿业太过庞大的体量和顺利的扩张,有时难免让人忽略,它与众多矿企一样,会被周期、成本和风险反复捶打。
“一代金王”的故事没有结束,紫金矿业的道路也还很长。向AI投资十亿,既不是“大象转身”,也不是“不务正业”,或许只是烧出星星之火,在这条长路上探索下一场燎原之势。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。
--------------
来源:投研邦
展开阅读全文