野村重磅研报:芯片升级,测试先行


调研纪要
这两年聊AI硬件,话题永远绕不开英伟达的GPU、台积电的CoWoS产能、HBM的涨价。但野村刚刚出的一份171页的重磅报告,把镜头对准了一个不太起眼的角落——半导体测试。
报告开篇一句话就把调子定下了:"In a nutshell, testing is now in the driver's seat"——一言以蔽之,测试现在坐上了驾驶座。
本喵啃完这171页,最大的感受是:AI芯片越复杂,测试环节吃到的蛋糕就越大,而这条产业链上的公司,过去几年一直被当成半导体里的"配角"。野村这次干脆把覆盖范围从封测厂(OSAT)一路扩展到测试设备和耗材厂商,一口气首次覆盖旺硅(MPI)、颖崴(WinWay)、鸿劲精密(Hon Precision),恢复覆盖致茂电子(Chroma),全部给到买入评级,同时重申对日月光(ASE)和京元电子(KYEC)的买入。
下面本喵用问答的形式,把这份报告里最值得琢磨的东西捋一遍。
野村这份171页报告的核心主张:芯片升级,测试先行
Q1:为什么说测试坐上了"驾驶座"?
最直观的证据是测试时间的爆炸式增长。野村拿英伟达的AI GPU算了笔账:如果把Hopper的最终测试(FT)时间设为1,那么Blackwell是4倍,Rubin大约是7倍。系统级测试(SLT)这边,Hopper为1的话,Blackwell是1.5倍,Rubin是2.5倍。老化测试(BIT)从Blackwell到Rubin也要翻倍。
时间拉长还只是第一重,单位时间的收费也在涨。两层叠加下来,野村估算测试内容成本(FT+BIT+SLT之和)占英伟达GPU总成本的比例,会从Hopper的1.9%,升到Blackwell的2.5%,再到Rubin的3.3%。
3.3%听起来不多?本喵提醒一句:这乘的是一颗好几万美元的GPU的成本基数。蛋糕的绝对金额,相当可观。
Q2:先进封装为什么让测试变成一门"输不起"的生意?
报告里有个概念本喵觉得讲得特别透——良率悬崖(yield cliff)。逻辑很朴素:整个封装模块的良率是各颗die良率的连乘。假设有10颗die,每颗良率90%,组装完整个模块的良率会直接跌破35%。一颗坏die混进去,整个价值几千美元的CoWoS模块就得报废。
所以行业的应对策略是测试左移(shifting left)——把筛选动作尽量往晶圆阶段推,在封装之前就确保每颗都是"已知好die"(KGD)。这直接推高了晶圆探针(CP)环节的地位,探针卡需求水涨船高。但要注意,野村也强调,左移并不等于放弃后道测试,封装后的功能、速度、功耗、散热,照样得测,die与die之间的互连也得测。
需求端的底子也够厚。根据Yole的数据,高端性能封装2024年只占IC总量的不到2%,到2028年预计会到5%左右,高端先进封装出货量2024-2029年的复合增速高达31%。台积电的CoWoS路线图更是一路狂飙:2026年5.5倍光罩尺寸(良率超98%),2027年9.5倍(12个HBM堆叠),2028年14倍(20个HBM),2029年奔着14倍以上(24个HBM)去了。封装越大、越复杂,测试的戏份只会越重。
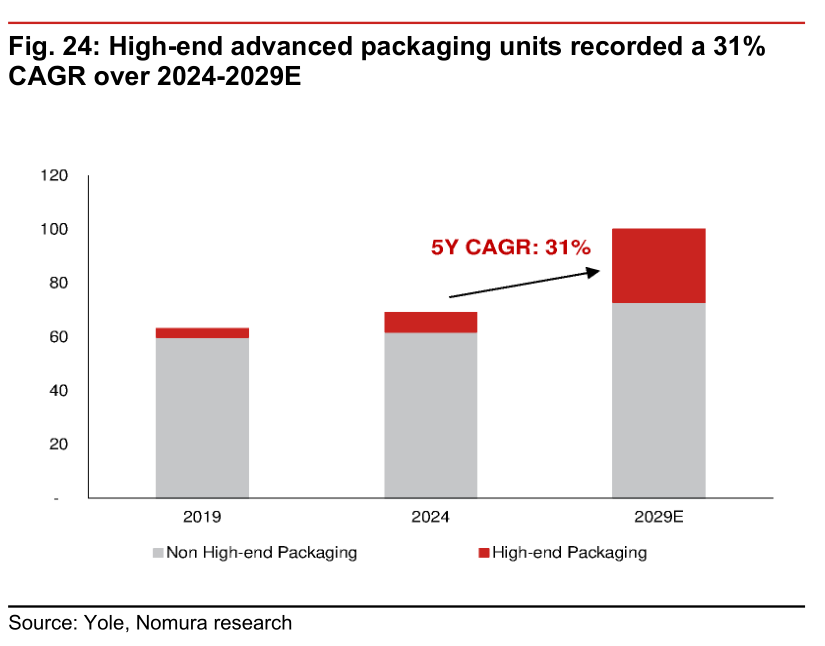
高端先进封装出货量2024-2029年复合增速31%(来源:Yole、野村研究)
Q3:CPO(共封装光学)会带来什么新生意?
如果说先进封装是把现有的测试变难,那CPO就是凭空造出一个全新的测试市场。
先把背景交代一下。台积电2021年提出COUPE(紧凑型通用光子引擎)概念,2023年演示了用混合键合把电子IC(EIC)和光子IC(PIC)直接键合在一起,2026年宣布把全球首个200G微环调制器导入量产,到2030年要做到400G调制器配多波长、多排光纤阵列。台积电自己的测算是:CPO在基板上相比铜线能实现4倍能效、10倍延迟降低,放到中介层上更是能做到10倍能效、20倍延迟降低。英伟达的首款CPO交换机Spectrum-6已经在2026年3月宣布全面量产,以太网CPO交换机预计2026年下半年跟着Vera Rubin平台一起上。
重点在测试流程。野村把CPO拆解成四个测试插入点:插入点1是EIC和PIC各自的单面晶圆级测试;插入点2是混合键合后的双面晶圆级测试(上面测电、下面测光,难度极高);插入点3是光引擎切割后的芯片级测试;插入点4是光引擎和ASIC一起上基板后的模块/系统级测试。前两个在晶圆厂做,后两个落到封测厂手里。
本喵觉得报告里一句话写得很到位:"CPO is a painful yet inevitable shift in semi manufacturing"——CPO是半导体制造中一场痛苦却不可避免的变革。痛苦在哪?测试流程到现在都没完全定下来:双面晶圆测试怎么搞没标准答案,插入点3要不要测两轮没定,良率是多少没人知道,每个环节选哪家供应商也没定。但恰恰因为元器件复杂、材料和生产成本高,失败的代价极其昂贵,这正是测试强度的核心驱动力。一旦技术瓶颈被捅破、市场成熟,先入局的测试厂商会吃到一片全新的蓝海。
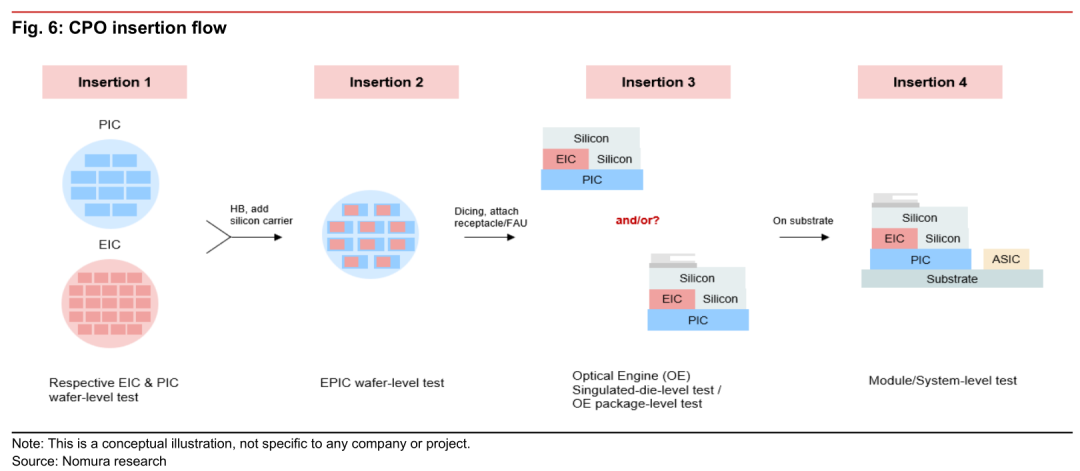
CPO测试的四个插入点:从晶圆级到模块级,每一步都是新生意(来源:野村研究)
Q4:测试硬件这块蛋糕到底有多大?
先给总量。TechInsights的预测是:测试硬件支出将从2025年的150亿美元出头,增长到2029年的200多亿美元,复合增速10%。Yole的口径下,测试设备加测试耗材到2030年会达到230亿美元。
拆开看测试连接件(耗材)市场:2025年规模约55亿美元,2028年到80亿美元。其中探针卡是最大的品类,占比超过40%,2025年约28亿美元,2030年预计超过45亿美元,复合增速11.1%——而且MEMS探针卡已经占了探针卡市场的七成左右。测试插座2025年约19-20亿美元,2030年到24亿美元,增速温和一些,但高性能插座这个细分能跑出9%的年复合增速。
竞争格局上,探针卡是双寡头带一群追赶者:FormFactor以23%的份额居首,Technoprobe约17%,前五大厂商合计占了73%。Technoprobe在MEMS逻辑探针卡市场一家就拿走六成。但台湾厂商的追赶势头很猛——旺硅(MPI)的探针卡份额从2023年的约6%爬到了2025年的约10%,自产IC探针卡排名从2021年的第五升到第四;颖崴(WinWay)在非存储探针卡的排名,从2021年的第19名一路冲到2025年的第5名。插座那边则是年年洗牌,AI/HPC这波直接奖励了站对位置的选手,WinWay和Smiths Interconnect的排名肉眼可见地往上蹿。
本喵补一个报告里的细节:测试硬件是在芯片量产之前就先出货的,探针卡厂商在芯片流片前一到两个季度就要开始接触客户。也就是说,看这些公司的订单和扩产,本质上是在提前看下一代AI芯片的牌面。
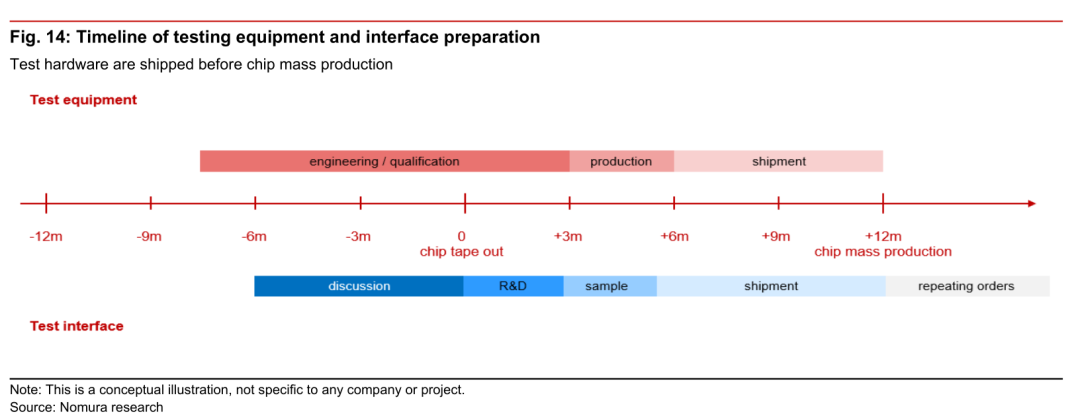
测试硬件在芯片量产前就要进场,订单是下一代AI芯片的先行指标(来源:野村研究)
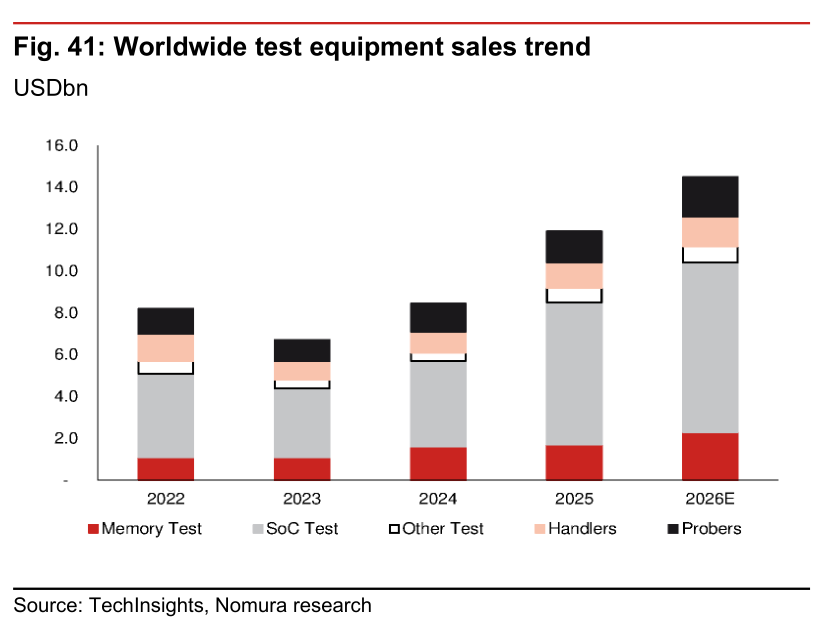
全球测试设备销售额趋势:2022年以来一路走高(来源:TechInsights、野村研究)
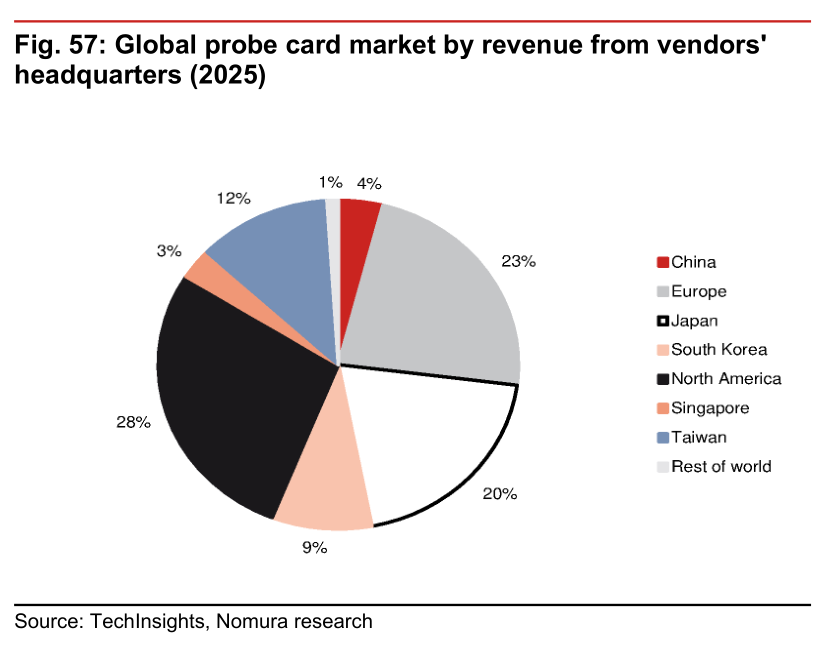
2025年全球探针卡市场按厂商总部所在地划分:北美、欧洲、日本仍是主力,台湾厂商正在加速追赶(来源:TechInsights、野村研究)
Q5:设备商和耗材商为什么在互相"联姻"?
报告里有个观察很有意思:测试行业内部正在掀起一波并购、入股、交叉持股的合纵连横。2023年11月,Teradyne掏出5.16亿美元入股Technoprobe,后者反手以8500万美元收购了Teradyne的设备接口解决方案业务。Advantest一边通过连环收购拼出自己的互连业务(AIS),一边在2025年初同时入股Technoprobe和FormFactor。2025年8月,颖崴和日本Yokowo签了战略联盟;10月,精测(CHPT)和Yokowo互相投资200万美元;12月,Technoprobe又和颖崴签了五年协议,授权其使用测试方案、供应MEMS探针。
背后的逻辑,野村概括得很精辟:ATE厂商在剥离外围硬件、聚焦自己最核心的系统架构和软件,接口厂商则专注于微机械和冶金创新——超专业化分工和整合并购,两股力量同时在发生。报告里还有一句值得抄下来:"elevating interface hardware from consumables to a strategic layer to be owned or bound"——测试接口硬件正在从耗材,升格为必须拥有或深度绑定的战略层。
本喵的理解是:当失败的代价越来越高,没人敢在测试环节省钱,更没人敢用"不熟的"供应商。绑定,就是这个时代最值钱的信任状。
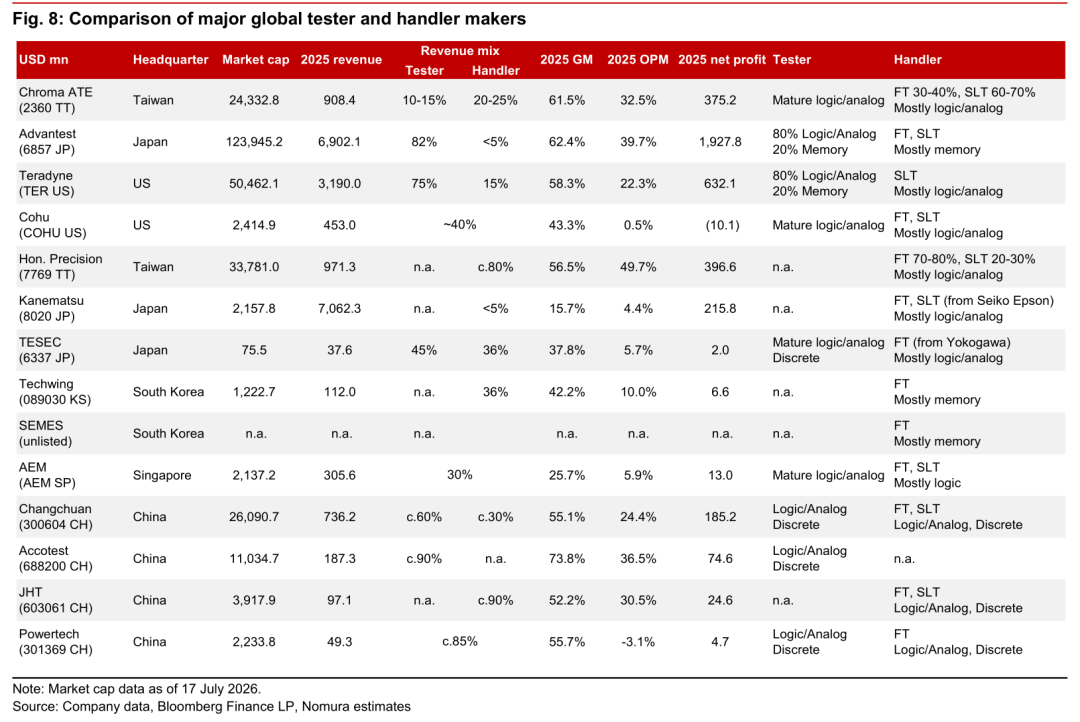
全球主要测试机台与分选机厂商对比:鸿劲精密的营业利益率接近50%,在一众厂商中相当扎眼(来源:公司数据、彭博、野村估计)
Q6:分选机(Handler)不只是机械臂——鸿劲为什么给出73%的上涨空间?
很多人(包括本喵之前)都以为分选机就是个抓芯片的机械手,没什么技术含量。野村专门辟了一节纠偏:这东西的里子是高精度微机械加工加热物理的硬功夫,尤其是随机配置的主动温控系统(ATC)。
AI芯片的功耗飙升,直接把ATC变成了刚需升级品。Blackwell Ultra(B300)的最大TDP是1400W,鸿劲的ATC3.5(散热能力2000W)还罩得住;但Rubin的TDP可能从1800W起跳,基本就顶到ATC3.5的天花板了,升级到ATC3.6(3000W)几乎是必然。再往后,英伟达2028年的Feynman平台要搞史上首个GPU-on-GPU的SoIC堆叠——把一整颗光罩尺寸的GPU die直接叠在另一颗上面,散热挑战理论上会更极端,大概率触发向ATC3.7的迁移。鸿劲手里已经备好了7000-8000W的方案,工程管道里还在攻关1万瓦以上。
另一个升级驱动力是封装尺寸。现在的标准托盘是135.9x322.6mm,如果一颗芯片封装做到120x125mm,一个标准托盘只能放两颗——效率没法看。JEDEC已经新增了两个"巨型托盘"规格,鸿劲计划2026年下半年开始交付能处理120x150mm以上封装的机型,2027年下半年再上250x250mm的方案。野村自己的"餐巾纸测算"显示,120x150mm的封装能塞下10-11倍光罩的中介层,正好对上台积电2027-2028年的CoWoS路线图。
财务和估值上:鸿劲2025年约80%的设备订单来自AI/HPC和ASIC,全球申请了600多项专利,野村预计2026-2028年营收复合增速59%,EPS分别为134/219/336新台币,目标价11100新台币(40倍2027-28年平均EPS),较现价有73%的空间——这是整个名单里最激进的目标价。
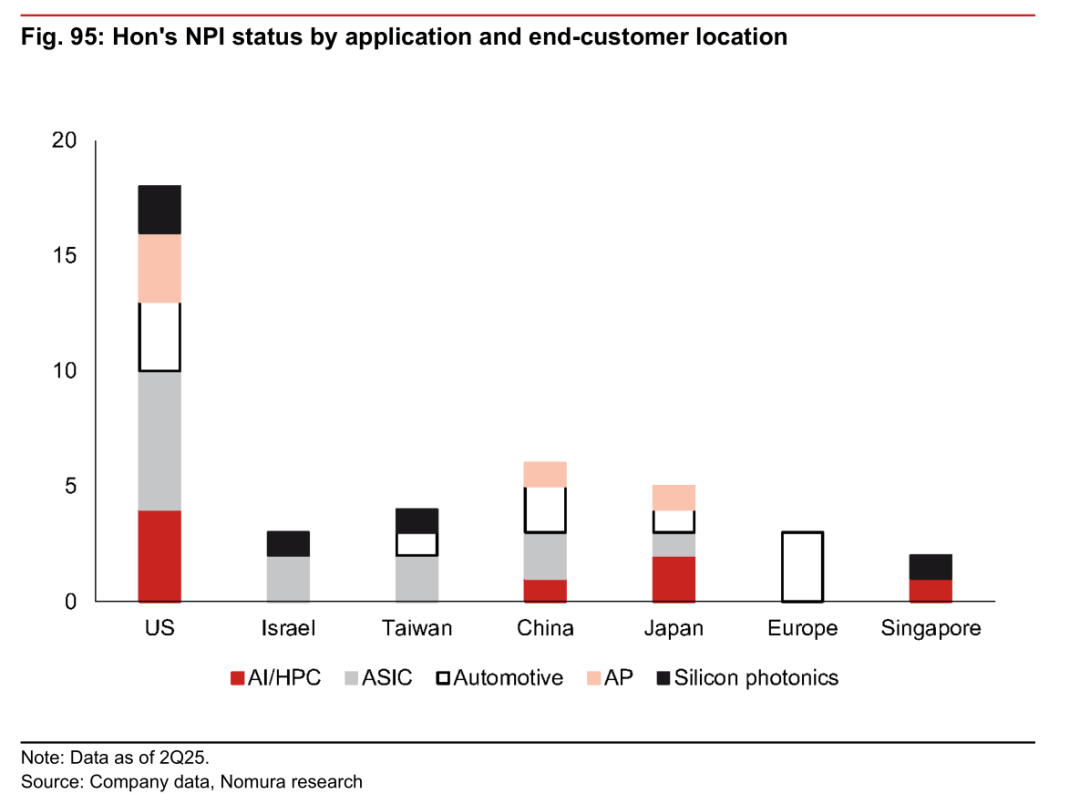
鸿劲精密的NPI项目分布:美国客户是绝对主力,AI/HPC和ASIC应用占大头(来源:公司数据、野村研究,截至2Q25)
Q7:致茂和鸿劲,到底打不打架?
这是投资人问得最多的问题,野村的答案是:业务重叠其实很小。鸿劲的分选机收入70-80%来自最终测试(FT),而致茂半导体测试收入的60-70%来自系统级测试(SLT)。一个主守FT,一个主守SLT,各吃各的饭。鸿劲确实在往SLT渗透(AMD是它的老客户),也跟英伟达开始了下一代GPU的SLT工程合作,但野村判断它撼动不了致茂在SLT的主导地位,鸿劲真正的SLT增量机会在ASIC客户那边。
致茂本身的故事也不差:半导体/光子测试和电源测试各占2026年营收的38%左右,半导体/光子业务2025-2028年营收复合增速预计68%。除了SLT分选机的周期性升级,它还有一条暗线——AI服务器电源架构向高压直流(HVDC,±400V或800V)转型带来的电源测试需求,一家美国头部云厂商2026年下半年就要开始导入±400VDC。目标价2845新台币,34%空间。
Q8:旺硅和颖崴这对"测试接口双雄",怎么看?
旺硅(MPI)是探针卡龙头,客户覆盖ASIC、GPU、晶圆厂、封测厂,前五大客户每家只占营收5-15%,集中度风险很低,几乎参与了所有关键的AI芯片项目。看点有三个:一是MEMS探针卡的激进扩产,探针月产能要从2026年底的550万根冲到2027年底的1000万根;二是探针卡业务2026-2028年营收复合增速预计超过91%,带动EPS从2025年的33新台币飙到2028年的227新台币(95%的复合增速,这个斜率相当夸张);三是CPO——旺硅正在攻关插入点2和插入点3的探针台,2027年下半年开始贡献收入。目标价8000新台币,33%空间。
颖崴(WinWay)的逻辑更偏"困境反转+份额跃升"。它的插座业务绑定美国头部GPU厂商,探针卡和同轴插座两块加起来已占营收七成,2026-2028年复合增速预计分别有67%和86%。自研的HyperSocket(弹簧探针和弹性体的混血方案)预计2028年贡献约5%的营收,CPO的插入点3和4也有它的位置。值得注意的是,颖崴股价自7月以来回调了27%(同期台股大盘只跌5%),野村明确说短期股价疲软就是买入机会。目标价8315新台币,28%空间。
哦对了,还有两位老朋友:日月光目标价730新台币(11%空间),京元电子390新台币(32%空间),维持买入。
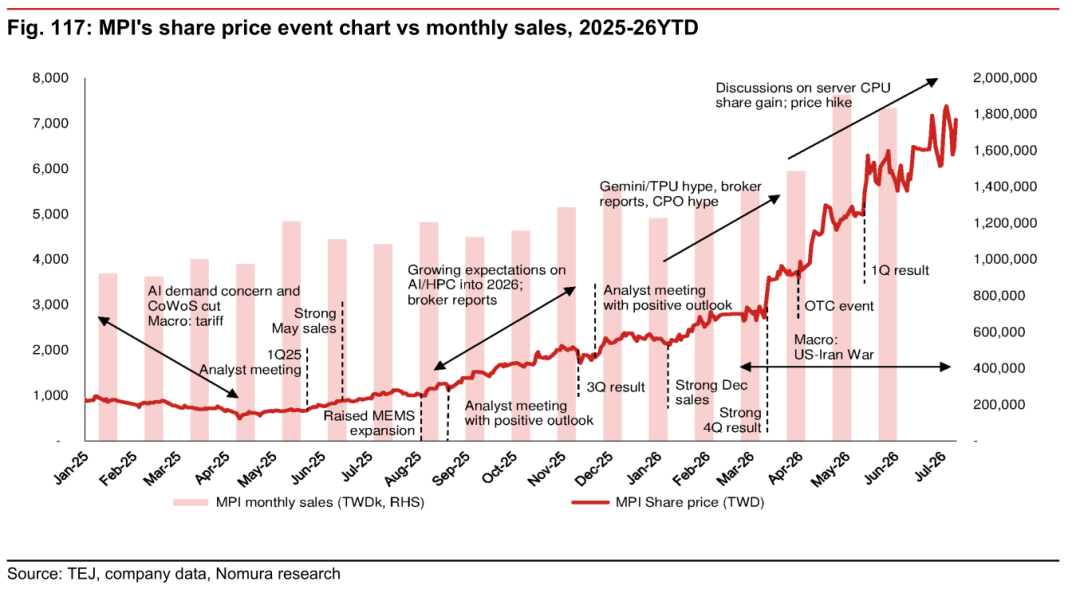
旺硅的股价与月度营收走势:从AI焦虑到Gemini/TPU热潮,再到CPO叙事,股价一路向北(来源:TEJ、公司数据、野村研究)
Q9:风险在哪?
野村列的风险很诚实:一是云厂商的资本开支和对AI的表态转向;二是AI需求整体放缓、商业化变现不及预期;三是新产品迁移和升级周期减速,测试内容的增长就无从谈起;四是扩产计划推迟或缩水。说白了,这条产业链的所有逻辑都长在"AI芯片继续变复杂、继续上量"这一个地基上。地基稳,上面的故事都成立;地松动,大家就得一起重新算账。
写在最后
通读这份报告,本喵印象最深的是它的一个底层视角:
半导体行业过去二十年,价值永远往前道走、往制程走,测试只是出厂前最后一道不得不走的程序。但在先进封装时代,一颗坏die能报废一个几千美元的模块,一次早期失效能中断几万张卡的训练任务——失败的代价被无限放大之后,测试就从"成本项"变成了"保险项",甚至是"战略资产"。
当测试时间从1倍涨到7倍,当接口硬件从耗材升格为必须绑定的战略层,坐在驾驶座上的,就不再只是造芯的人了。芯片升级,测试先行——这八个字,可能比我们想象中更值钱。
文本参考研报:
《野村-先进半导体测试:芯片升级,测试先行-Advanced Semi Testing:Chip upgrade;testing ahead-20260724【171页】》
免责声明:"本文仅供学习分析逻辑和思路,不构成投资建议,切勿对号入座"
来源:文八股调研纪要
展开阅读全文