MLCC 的 AI 超级周期:高端产能缺口,比市场预想的更刚性


调研纪要
MLCC 的 AI 超级周期:为什么这一次和 2018 年不一样
MLCC 这一轮行情,根本不是普通的周期反弹。最近看的几份研报全部指向一点:AI算力硬件正在彻底重塑MLCC供需底层逻辑,把原本标准化的大宗电子元件转化为算力基建的刚性稀缺耗材,2026-2028年的供需紧张时长、价格上行空间、企业盈利弹性,全方位超越2017-2018年上一轮景气周期。本轮核心矛盾不是行业整体需求放量,而是47µF以上高容AI专用规格产能长期刚性不足,叠加高端产线良率损耗持续侵蚀名义产能,单纯扩产无法快速填补缺口。
市场最容易看错的地方
当前产业观察者最普遍的误判,是简单套用2018年周期经验对标本轮行情,默认涨价周期维持12-18个月后供需重新宽松。但我从最近几份研报交叉对比后能清晰看到,两轮行情底层驱动完全割裂。
2018年景气由5G手机+初代电动车总量需求拉动,产线只需满负荷运转就能匹配增量,属于纯粹数量周期;本轮增量集中在AI服务器专属超高容产品,常规消费MLCC产线无法改造适配高端工艺,介质堆叠层数、陶瓷薄膜精度、烧结工艺都存在硬性门槛,工厂有扩产计划也很难快速产出合格AI级电容。这个变量绝大多数市场参与者忽略。
摩根大通《亚洲MLCC产业》测算给出量化佐证:行业名义产能年均增速稳定在10%,但AI、车规大尺寸产品占比提升带来产能损耗逐年走高,2026年损耗负面影响-11%、2027年-13%、2028年-10%,对比过去五年仅个位数损耗,等同于行业有效产能直接打八折。同时摩根大通国内供应链纪要补充,全球头部厂商当前产能利用率:海外龙头超90%,国内厂商80%以上,2019年后几乎没有大规模新增产线,供给弹性几乎见底。
另外一层容易忽视的误区:不少人只关注现货暴涨,忽略合约价传导节奏存在滞后。摩根大通调研显示2026年初至今现货涨幅250%-300%,但长期客户合约调价幅度温和,现货更多是渠道投机备货导致,终端整机成本压力实际有限,MLCC仅占手机等消费电子BOM成本2%-3%,涨价很难抑制终端采购需求,供需紧平衡会持续拉长周期。
资产属性正在发生本质变化
过去十年MLCC的估值逻辑高度标准化:跟随消费电子淡旺季波动,需求疲软时价格快速回落,市场统一按周期资产定价,PB长期维持历史低位区间。但2026年开始行业定价锚彻底切换。
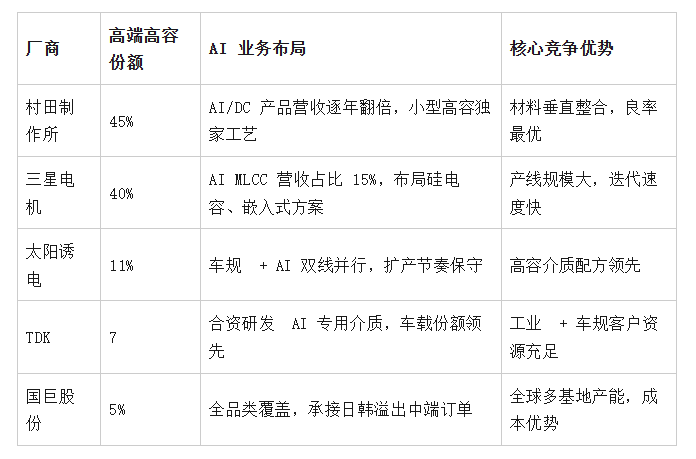
AI服务器对MLCC的需求不存在传统消费电子的周期性库存波动,而是随GPU迭代持续规格升级、单机用量翻倍式增长。同时高端AI MLCC认证周期长达1-2年,产线建设、良率爬坡至少两年,行业技术壁垒持续抬升,高端市场形成村田、太阳诱电、三星电机日韩寡头格局,国巨等台厂承接中端溢出订单,国内厂商仅能切入非AI高容细分赛道。
摩根士丹利国巨专项研报明确提出行业资产重估逻辑:品类从“电子大米”转向AI算力战略耗材,估值框架逐步向成长资产靠拢,不再单纯参考消费周期底部估值。但机构统一提示,估值切换需要连续2-3年利润率数据验证,不会一蹴而就。
同时叠加新产业变量:Agent推理AI、人形机器人逐步落地,两类硬件同样需要大量高容MLCC,长期需求天花板持续上修,2030年行业增量不再只依赖服务器与电动车两条主线。
核心驱动拆解
需求端:单机用量翻倍+产品结构升级双重拉动
AI服务器MLCC搭载量呈现代际跨越式增长,摩根士丹利《亚太MLCC超级周期》给出完整机柜拆解数据:普通通用服务器仅搭载2000颗MLCC,HGX B200机型3.6万颗,GB300整机柜31.95万颗,最新VR200(Rubin)机柜直接达到57.1万颗,单机柜MLCC价值从1530美元升至4320美元,价值增幅182%。
规格层面的结构性增量比数量更关键。GB30机柜47µF以上高容MLCC占比不足20%,VR200提升至31%,摩根士丹利测算2025-2030年云端AI高容(47µF以上)MLCC需求从40亿颗扩张至380亿颗,复合增速接近100%。摩根大通补充2026年服务器MLCC整体出货量将达到2025年2.5倍,成为行业第一增长曲线。
汽车赛道提供稳定第二增长极。摩根大通长期供需模型显示,汽车MLCC出货占比从2025年14.3%抬升至2028年16.9%,纯电动车单车MLCC搭载量远高于燃油、混动车型;摩根士丹利日本4月产业数据同步验证,车用小型大容量MLCC出口持续扩容,海外整车厂订单能见度维持三年以上。
全行业规模测算出现两种机构口径,但上行趋势完全统一。摩根大通测算2025-2028年行业TAM复合增速24%,2028年突破300亿美元;摩根士丹利基于日本METI官方4月产销数据上调全球出货预测,2025年市场规模146.7亿美元,2026年174.3亿、2027年208.9亿、2028年242.5亿,三年CAGR18%,两类测算均显著高于2016-2019年16%、过去十年6.5%的行业均值。
消费电子需求偏弱但不会拖累整体行情。摩根大通国内供应链纪要指出2026年二季度安卓手机需求走弱,但iPhone出货优于预期;同时日韩龙头主动削减低端消费产线,产能向高毛利AI、车规倾斜,低端MLCC同步出现供给收缩,消费品类现货同步涨价,不存在需求走弱带来价格崩盘的基础。
供给端:多重刚性约束锁死短期产能释放
扩产周期长是第一层硬约束。摩根士丹利产业调研显示,全新MLCC产线从规划、设备采购到稳定量产完整周期两年,高端叠层、流延设备全球厂商垄断,交付周期拉长至12-18个月,短期不存在快速扩产通道。
良率分化是供给最大隐形压制因素,六份研报数据完全吻合:常规消费MLCC生产周期6天,良率95%-99.5;车规高容产品25天,良率95%-98;AI服务器专用超高容MLCC生产超50天,良率仅50%左右。制造业从业者很容易看懂,良率腰斩等同于有效产能直接减半,每一条高端产线实际产出远低于设计产能。
摩根大通提出的“产能损耗”概念被所有报告交叉印证:大尺寸、高容产品堆叠层数上千层,薄膜厚度极致轻薄,生产过程报废率持续走高,逐年侵蚀行业名义产能,2026-2028年损耗幅度持续走高,供需缺口持续扩大。
原料端新增供给约束,摩根大通供应链交流信息显示全球高端钛酸钡、纳米氧化锆粉体产能高度集中,海外原材料供给收紧,进一步限制高端MLCC爬坡速度。
头部厂商产能分配策略加剧全品类紧缺。村田、三星电机、太阳诱电优先保障AI、车规长期大额订单,压缩通用消费产线投放,中低端MLCC供给同步收紧,出现高端、低端同步涨价的全局行情,不再是单一细分紧缺。
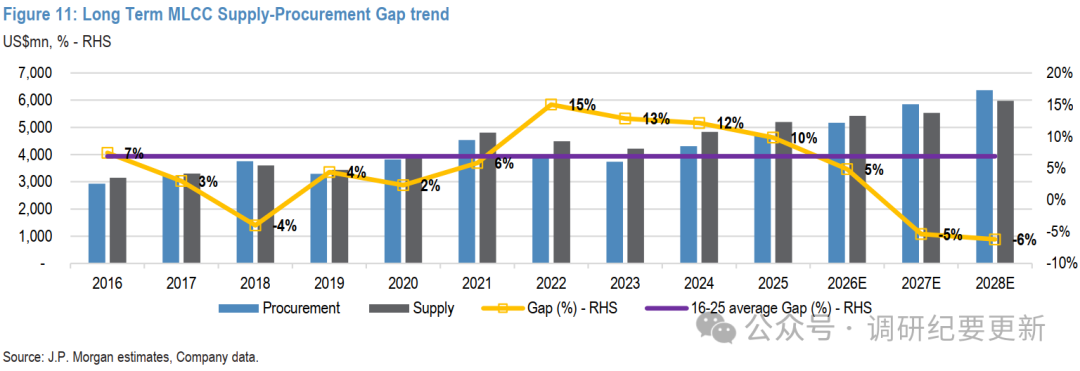
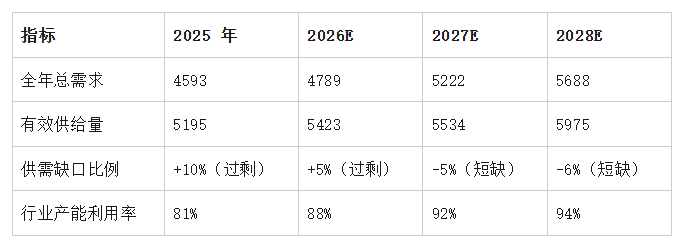
供需数值层面,摩根大通长期S&D模型给出清晰测算:2025年行业供给过剩10%,2026年供需平衡快速收紧至过剩5%,2027年转为短缺5%,2028年短缺6%,2027-2028年供需紧张程度超过2017-2018周期。
价格端:现货先行,合约逐级传导,全品类共振上行
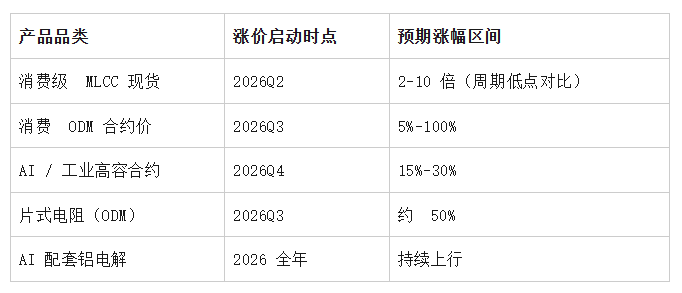
涨价传导路径分层清晰,第一阶段AI高容现货率先拉升,随后传导工业、车用规格,最后扩散消费全品类。渠道现货波动幅度最大,摩根士丹利渠道调研显示2026年二季度起0805 27µF等主流消费现货较周期低点上涨6倍,低容0402规格涨幅超3倍,高容106规格翻倍。
合约价滞后现货,但上调力度持续超市场预期。摩根士丹利国巨专项报告是核心增量素材:此前机构预判2026下半年客户合约涨幅10%-20%,最新供应链走访上调至30%-40%区间,直接上修国巨2026年MLCC ASP同比30%、2027年同比67%,盈利预测同步大幅上调。原厂调价动作落地:太阳诱电5月官宣消费、车用MLCC上调6%-13%,村田4月针对算力产品涨价15%-35%,计划7月开启第二轮调价。
价格上涨不止局限MLCC,被动元件全链条同步受益。摩根士丹利测算薄膜、厚电阻ODM合约三季度涨幅约50%,AI配套铝电解电容供给持续紧张,价格同步上行。同时嵌入式MLCC、硅电容等新型方案单价、毛利率远高于传统产品,龙头厂商产品结构持续优化,进一步抬升整体ASP中枢。
盈利模型落地
整合六份研报原始测算数据,四张表格完整呈现行业量、价、利三层变化逻辑,全部数据标注对应外资机构来源。
表1:全球MLCC行业规模与ASP预测
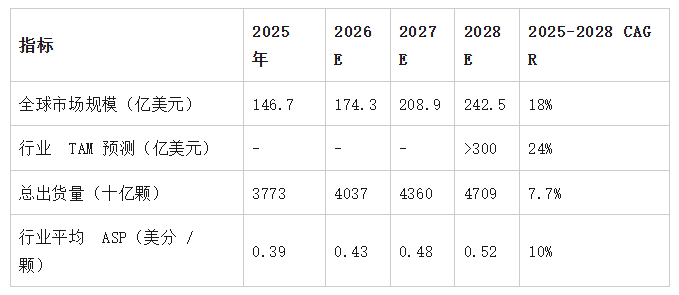
表2:行业供需平衡测算(单位:十亿颗)
表3 表3:全球核心厂商技术、AI业务对比
表表4:各品类涨价节奏与幅度预判
量、价、产品结构三重红利同步释放,直接抬升行业盈利中枢。摩根大通测算2028年全行业营业利润率38%,超过2018年周期峰值36%;摩根士丹利针对国巨单厂测算更具象:2025年全年净利润236.34亿新台币,2026年422.89亿、2027年721.31亿、2028年985.75亿,2027年净利润较2025年翻倍,毛利率从36.2%提升至49.2%。机构同时提示,三星电机这类此前利润率偏低厂商,盈利修复弹性会显著高于日系龙头。
估值分歧与三种产业情景
当前市场对MLCC板块估值存在明显分歧,核心矛盾集中在三点:AI资本开支持续性、高端产能扩张速度、价格上行周期长短,六份外资报告综合推演三种基准情景。
乐观情景:全球AI服务器出货持续超机构上调预期,下一代机型单柜MLCC搭载量继续大幅提升,同时高端产良率爬坡不及规划,原料供给持续受限。2027-2028年供需缺口高于基准测算,合约价持续上调,行业毛利率突破2018年历史高点,板块估值进一步抬升。触发信号:云厂商全年资本开支上修、头部厂商交期拉长至半年以上、47µF高容现货持续涨价。
基准情景(摩根大通、摩根士丹利主流预测):AI算力需求稳步兑现,厂商按现有规划投放新增产能,2026年末供需反转,2027-2028年维持小幅短缺,ASP每年双位数上涨,行业营业利润率回升至38%历史新高区间,估值温和修复。当前二级市场定价基本贴合该情景预期。
保守情景:全球AI资本开支收缩,服务器出货下修,同时中低端新增产能集中释放,仅47µF以上高端维持紧缺,消费品类价格缺乏上涨动力,行业盈利仅结构性分化,全板块估值无上行空间。触发信号:海外云厂商下调硬件采购预算、现货价格连续回调、厂商产能利用率低于85%。
说白了,市场估值分化本质是机构对AI长期增量、高端产能刚性两大核心变量的判断偏差,后续只能依靠月度产业数据持续验证,无法提前下定论。
证伪清单与高频跟踪指标
本轮超级周期逻辑存在明确不确定性,三类变量会直接证伪产业上行主线:
第一,AI算力需求不及预期。若海外云厂商削减GPU、服务器采购预算,AI高容MLCC核心需求直接收缩,高端紧缺逻辑瓦解;
第二,消费电子需求长期疲软,同时低端产能大量释放,普通规格价格持续回落,拖累厂商综合毛利率;
第三,高端产良率大幅改善、海外设备交付提速,新增有效产能快速填补供需缺口,涨价周期提前结束。
不需要等待季度财报,四个高频数据可以提前验证周期强弱:
1. 分销市场现货价格、客户交期。现货是供需先行指标,价格持续走高、交付周期拉长代表紧缺加剧;现货松动则需要警惕周期走弱,摩根大通研报明确现货价格是合约调价的情绪先行信号。
2. 头部厂商产能利用率与BB订单出货比。村田、三星电机、国巨财报披露利用率突破90%、BB值持续大于1,代表订单饱满,景气延续。摩根士丹利国巨数据显示2026年特惠产品利用率已超85%。
3. 原厂正式合约调价函与长期供货协议。头部ODM、云厂商长单价格变动,比现货更能反映中长期供需格局。
4. 上下游库存行为。分销商、整机厂主动锁价备货,涨价预期会自我强化;全行业观望、去库存则周期弹性减弱。
总结
本轮MLCC行情不能简单套用2018年周期经验,AI算力带来的规格迭代、高端产能长期刚性,彻底改写行业供需底层框架。未来两三年行业主线是高容AI MLCC持续紧缺,量价结构三重红利同步抬升行业盈利中枢,但行情持续性仍取决于AI硬件资本开支与产能爬坡进度两大变量。
那么问题来了,结合当前全球服务器出货节奏与厂商扩产计划,你认为本轮MLCC价格上涨会在哪一年出现阶段性顶部?
来源:调研纪要更新
展开阅读全文